
グローバルX 韓国半導体・トップ10 ETF(633A)のご紹介
グローバルX 韓国半導体・トップ10 ETF(633A)は、韓国の半導体関連企業10社で構成される「FnGuide Semiconductor TOP10 Index(円換算ベース)」への連動を目指すETFです。
生成AIの進化が世界の半導体需要を押し上げる中、その裏側で存在感を高めている半導体があります。それが「メモリ半導体」です。AIでは大量のデータを高速で処理する必要があり、計算を担うGPUの性能を十分に引き出すには、データを素早く届けるメモリの役割が欠かせません。そして、このメモリ半導体の分野で世界的に高い競争力を持っているのが、韓国の半導体企業です。当ETFでは、韓国のメモリ大手を中心に、製造装置や素材・部品などを手掛ける企業にもまとめて投資することができます。
ポイント
- AIの成長を支える「メモリ半導体」
- 世界のメモリ市場で高いシェアを持つ韓国企業に注目
- メモリ大手を中心に、製造装置や素材・部品などを手掛ける企業にも投資し、韓国の半導体産業の成長を捉える
AIを背景に拡大する半導体市場
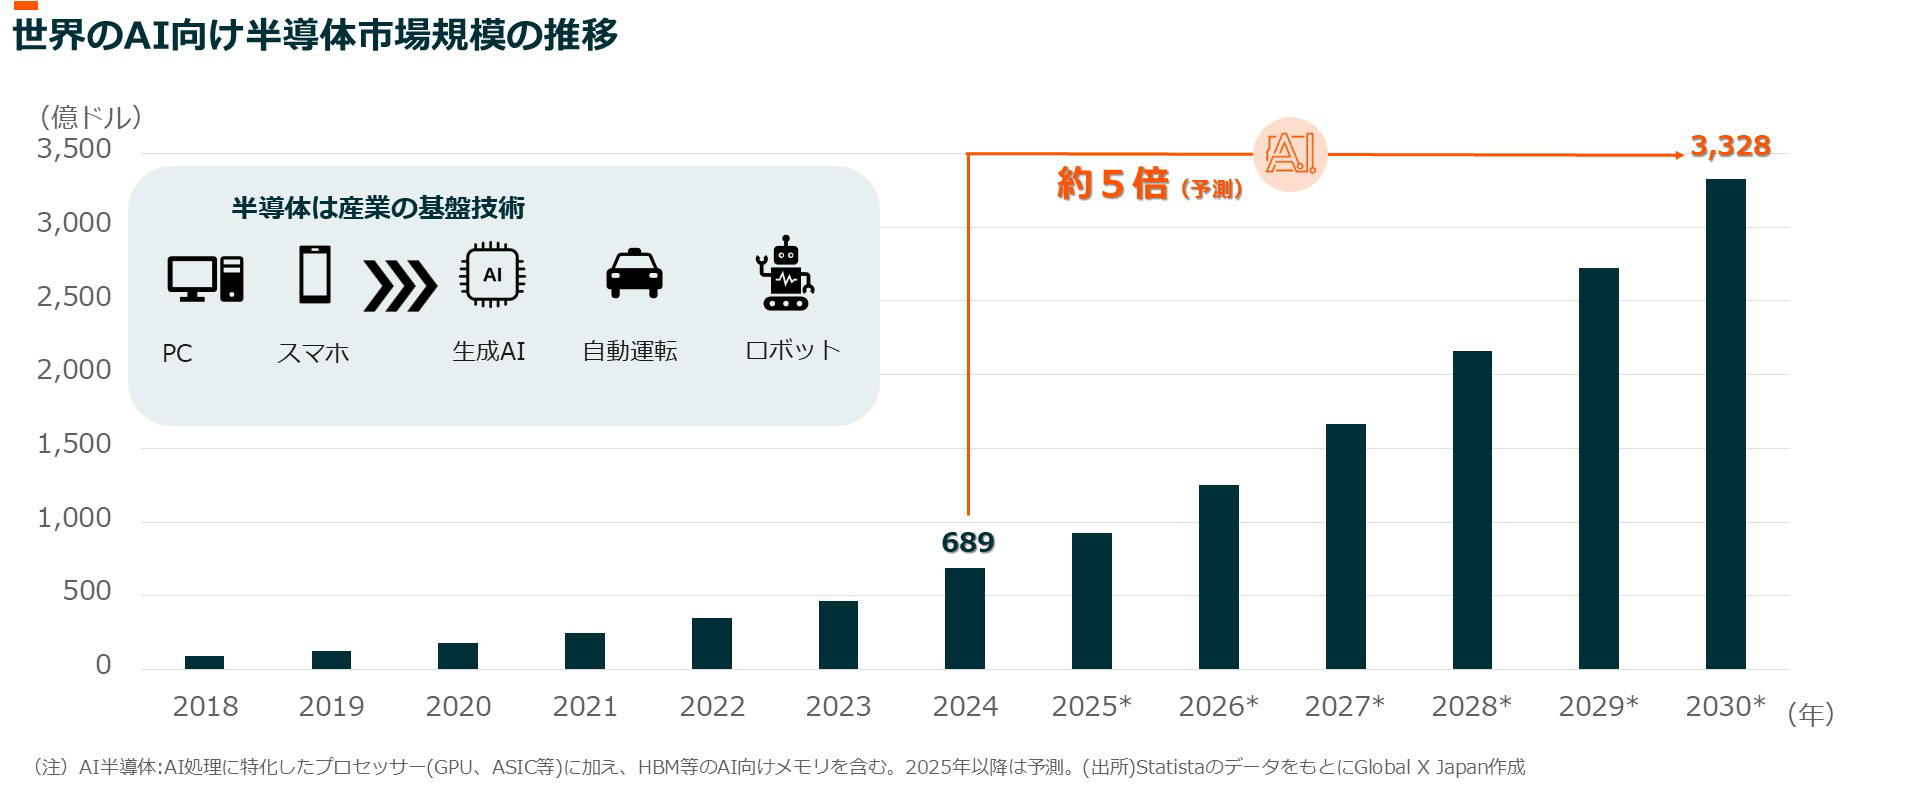
世界のAI向け半導体市場規模は、生成AIをはじめとするAIの普及を背景に、2024年の689億ドルから2030年には3,328億ドルまで、わずか6年間でおよそ5倍の規模に拡大すると予測されています。
半導体は、今ではパソコンやスマートフォンだけでなく、自動運転やロボット、生成AIまで、さまざまな分野を支える産業の基盤技術となっています。なかでもAIでは大量のデータを高速で処理する必要があるため、より高性能な半導体が求められています。
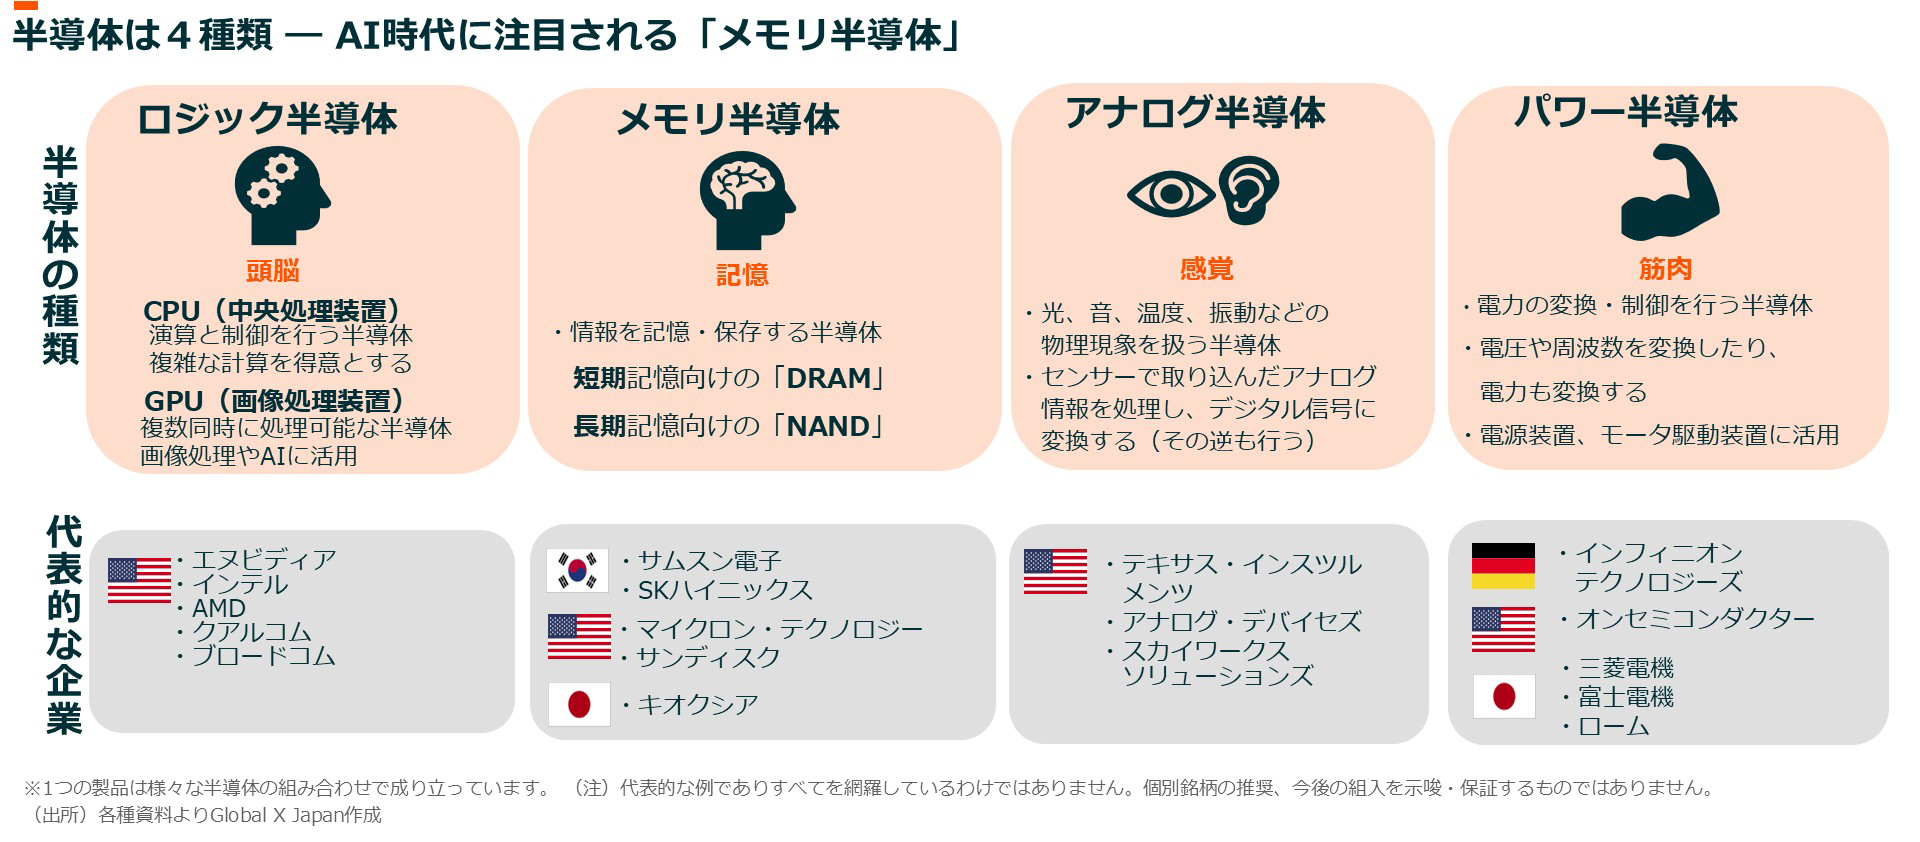
AI時代に注目される「メモリ半導体」
半導体は、その役割によって大きく4つに分類することができます。計算を担う「ロジック半導体」、情報を記憶する「メモリ半導体」、光や音などの物理現象を扱う「アナログ半導体」、そして電力を制御する「パワー半導体」です。人間に例えると、ロジック半導体が「頭脳」、メモリ半導体が「記憶」、アナログ半導体が「感覚」、パワー半導体が「筋肉」にあたります。
今回注目するのが、「メモリ半導体」です。メモリ半導体は、大きくDRAMとNANDの2種類に分けられます。DRAMは、データを一時的に記憶し、高速で読み書きするためのメモリで、いわば「短期記憶」の役割を担います。一方、NANDは写真や動画などのデータを長期間保存するために使われる「長期記憶」の役割を担います。
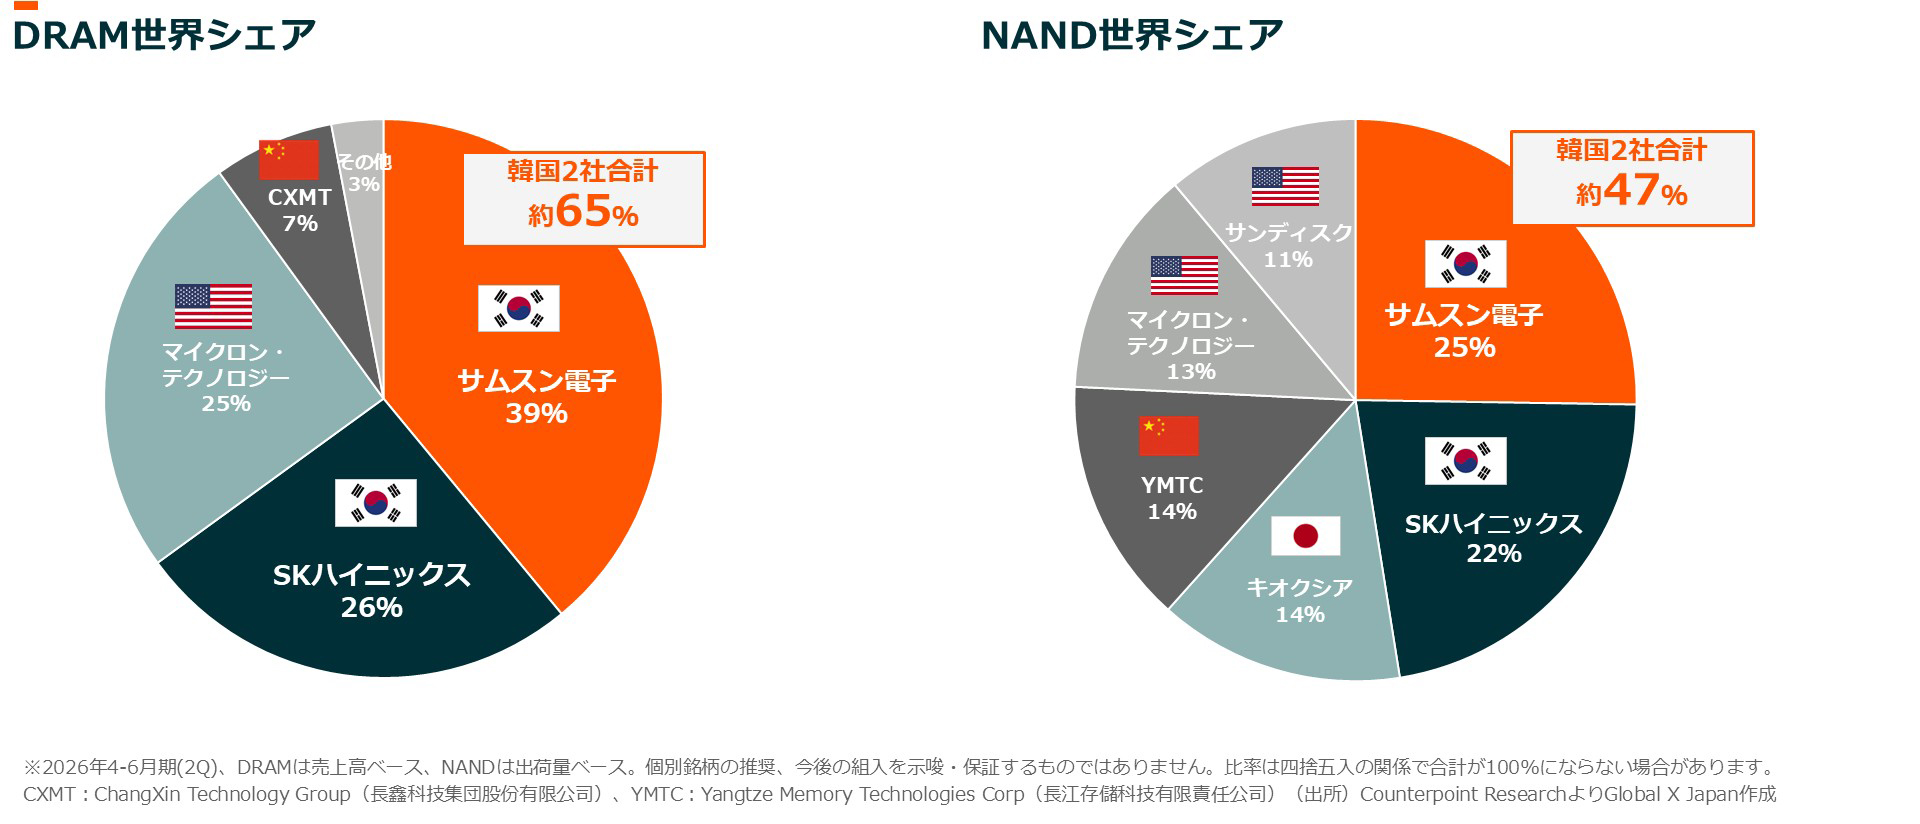
このDRAMとNANDの両方で、韓国企業が高いシェアを占めています。2026年4-6月期のDRAM市場(売上高ベース)では、サムスン電子が39%、SKハイニックスが26%で、韓国2社を合わせると約65%のシェアを占めています。NAND市場(出荷量ベース)についても、韓国企業2社で約47%となっています。このように、DRAM、NANDともに、韓国企業が世界市場で高いシェアを持っていることがわかります。
AIの高性能化で需要が高まる「HBM」
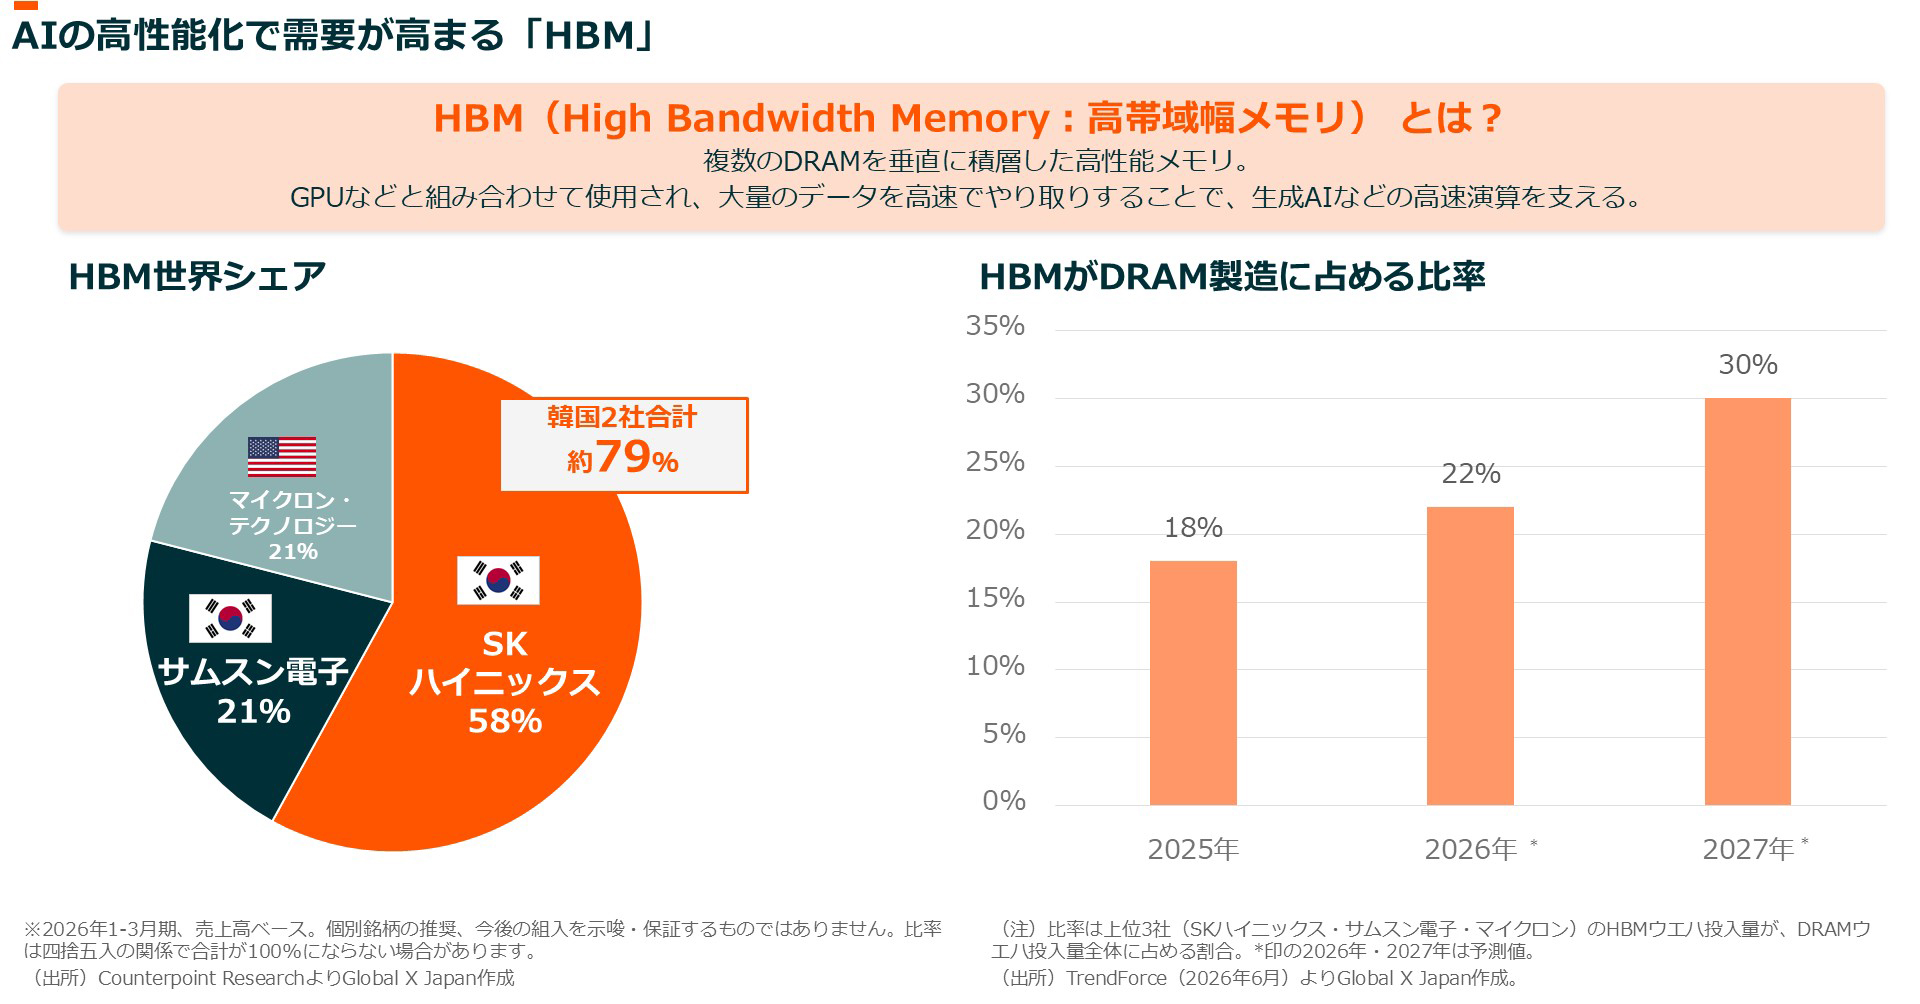
AI時代に特に注目されているのが「HBM(High Bandwidth Memory:高帯域幅メモリ)」です。HBMとは、複数のDRAMチップを縦方向に積み重ねた高性能メモリです。生成AIでは、ロジック半導体であるGPUが大量のデータを高速で処理します。しかし、GPUがどれだけ高性能でも、必要なデータを素早く届けられなければ、その性能を十分に発揮できません。そこで活用が広がっているのが、大量のデータを高速で出し入れできるHBMです。
2026年1-3月期のHBMの世界シェア(売上高ベース)では、SKハイニックスが58%、サムスン電子が21%と、韓国2社で約79%を占め、残る21%を米国のマイクロン・テクノロジーが占めています。また、上位3社のDRAMウエハ投入量に占めるHBM向けの割合は、2025年の18%から2027年には30%まで上昇する見通しです。メモリの生産においても、HBMの存在感が高まっていることがうかがえます。
HBMの製造には、複数のDRAMを積層する高度な製造技術が必要となるほか、NVIDIAなどGPUメーカーの厳しい品質基準をクリアする必要があります。また、一度採用されると次世代でも継続採用されやすく、顧客が切り替わりにくいという特徴もあります。こうした点から、HBMは参入障壁の高い市場といえます。そのような中、製造技術に強みを持つSKハイニックスが最大のシェアを持っています。
官民一体で進む韓国半導体産業の競争力強化
ここでもう一つ注目したいのが、韓国政府による半導体産業への支援です。韓国では半導体を国家戦略産業と位置づけ、官民一体で産業の競争力強化を進めています。
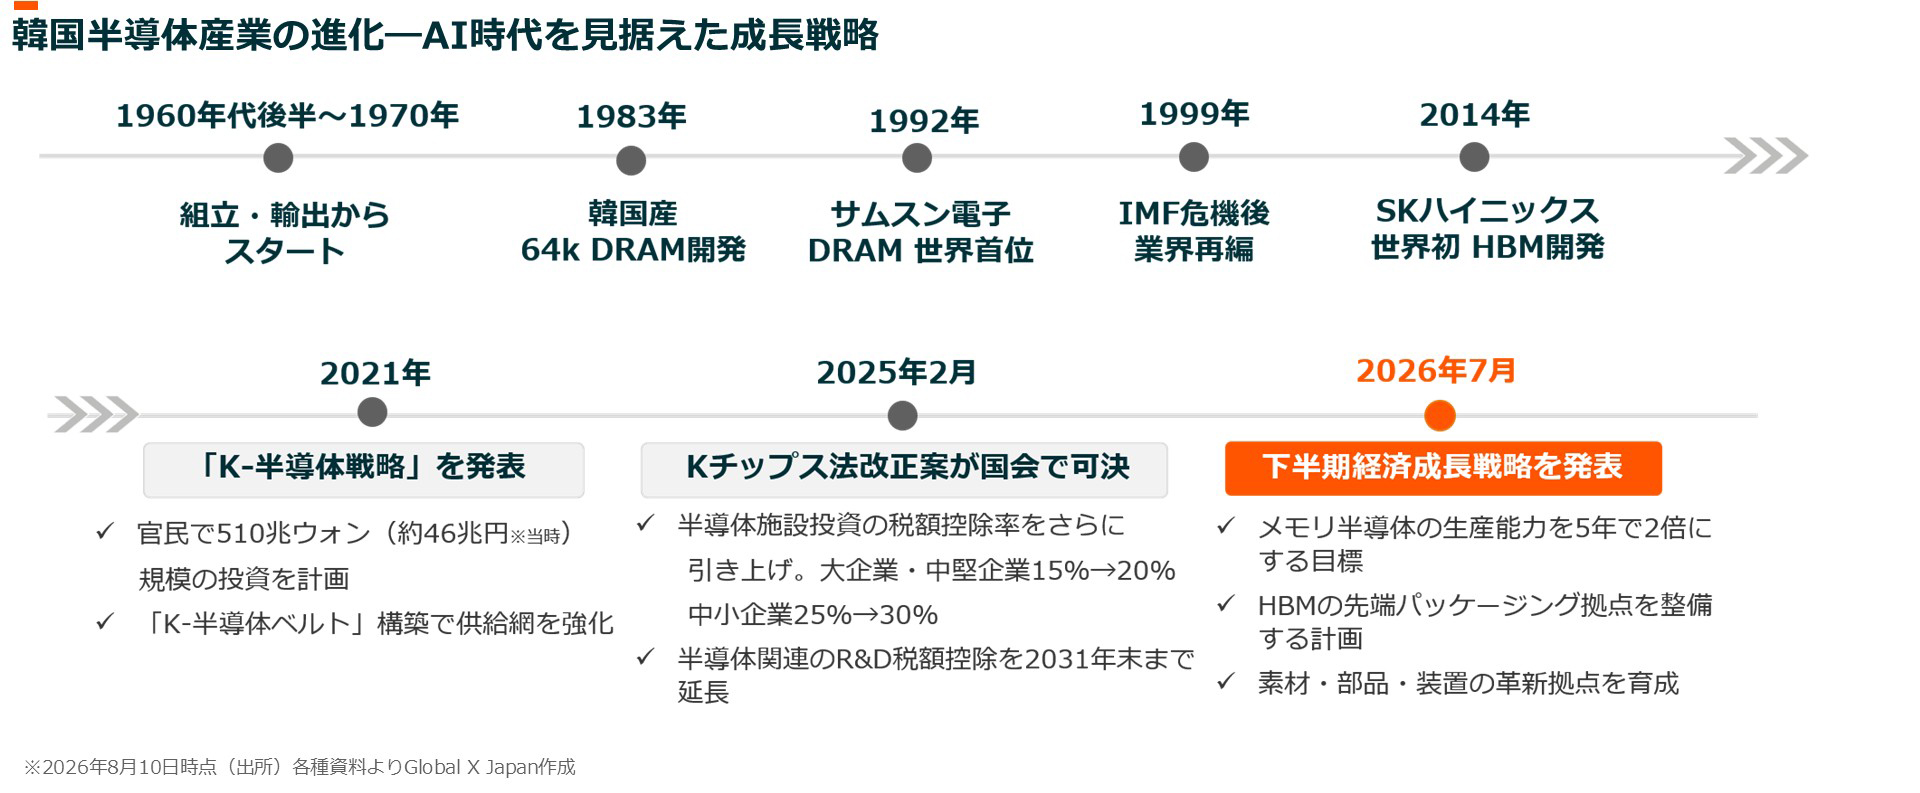
韓国の半導体産業は、1960年代後半に米国向け半導体の組立てや輸出を担うところからスタートし、その後、1983年の64k DRAMの開発や積極的な設備投資を通じて、世界市場で存在感を高めてきました。1992年にはサムスン電子がDRAMで世界首位となり、2014年にはSKハイニックスが世界に先駆けてHBMを開発するなど、長年にわたってメモリ技術を蓄積してきました。
こうした企業の取り組みを、現在は政策面からも国が積極的に後押ししています。2021年には「K-半導体戦略」を発表し、官民で510兆ウォン(当時の為替レートで約46兆円)規模の投資計画やサプライチェーンの強化を打ち出しました。2025年2月には、半導体施設投資の税額控除率の引き上げなどを盛り込んだKチップス法改正案が国会で可決され、半導体設備投資への税制支援が拡充されています。さらに2026年7月には、メモリ半導体の生産能力を5年間で2倍にする目標や、HBMの先端パッケージング拠点の整備、素材・部品・装置の育成などを盛り込んだ新たな成長戦略を発表しました。
このように韓国では、企業による長年の技術開発と、政府による継続的な産業支援の両面から、半導体産業の競争力強化が進められています。
韓国の半導体産業を代表する10社に投資
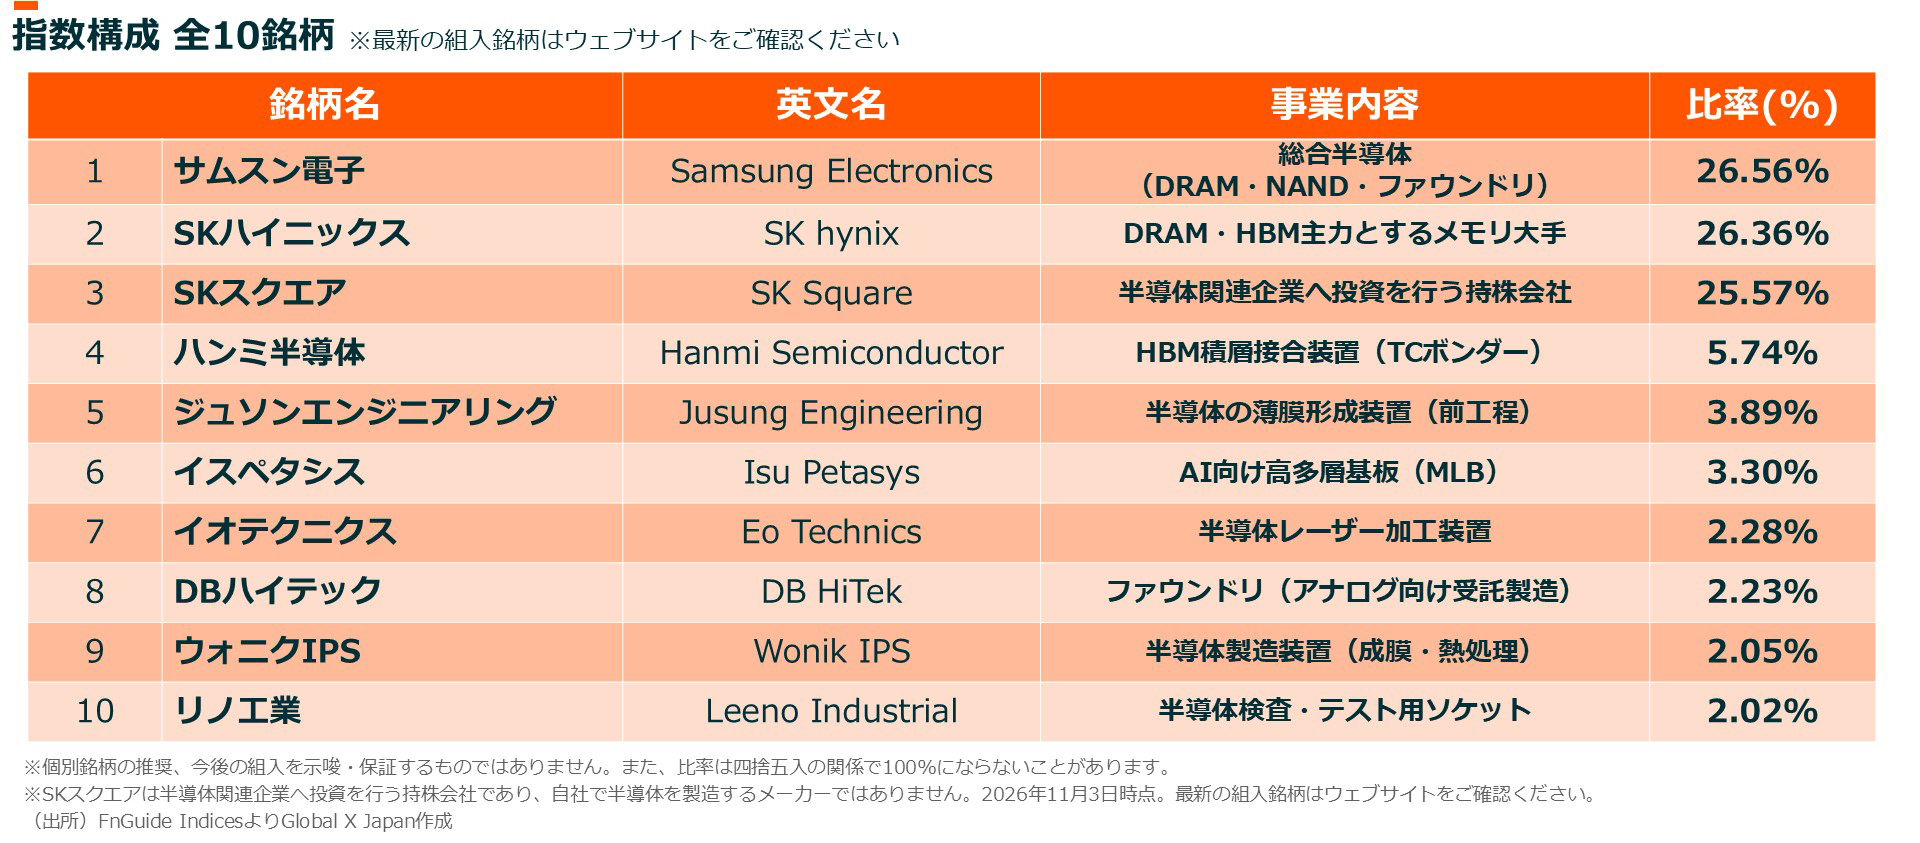
当ETFの対象指数であるFnGuide Semiconductor TOP10 Indexは、韓国に上場する企業の中から、流動性など一定の条件を満たし、FnGuideの産業分類(FICS)で「半導体」に属する企業の中から、時価総額上位10銘柄を選定する指数です。
時価総額上位2銘柄にはそれぞれ25%を配分し、残る8銘柄には浮動株時価総額に応じて合計50%を配分する点が特徴で、銘柄の入替と構成比率の見直しは年2回(4月・10月)行われます。
対象指数を構成する10銘柄には、サムスン電子、SKハイニックスといった世界的なメモリメーカーに加えて、SKハイニックスを傘下に持つ持株会社のSKスクエア、HBM関連装置を手掛けるハンミ半導体などが含まれています。そのほかにも、基板や検査・テスト用部品、製造装置など、半導体の生産を支えるさまざまな企業で構成されています。*2026年11月3日時点
このように、韓国を代表するメモリ大手を中心に、その生産を支える装置・部品メーカーなどにも投資できることが、当ETFの特徴の一つです。
対象指数のパフォーマンス
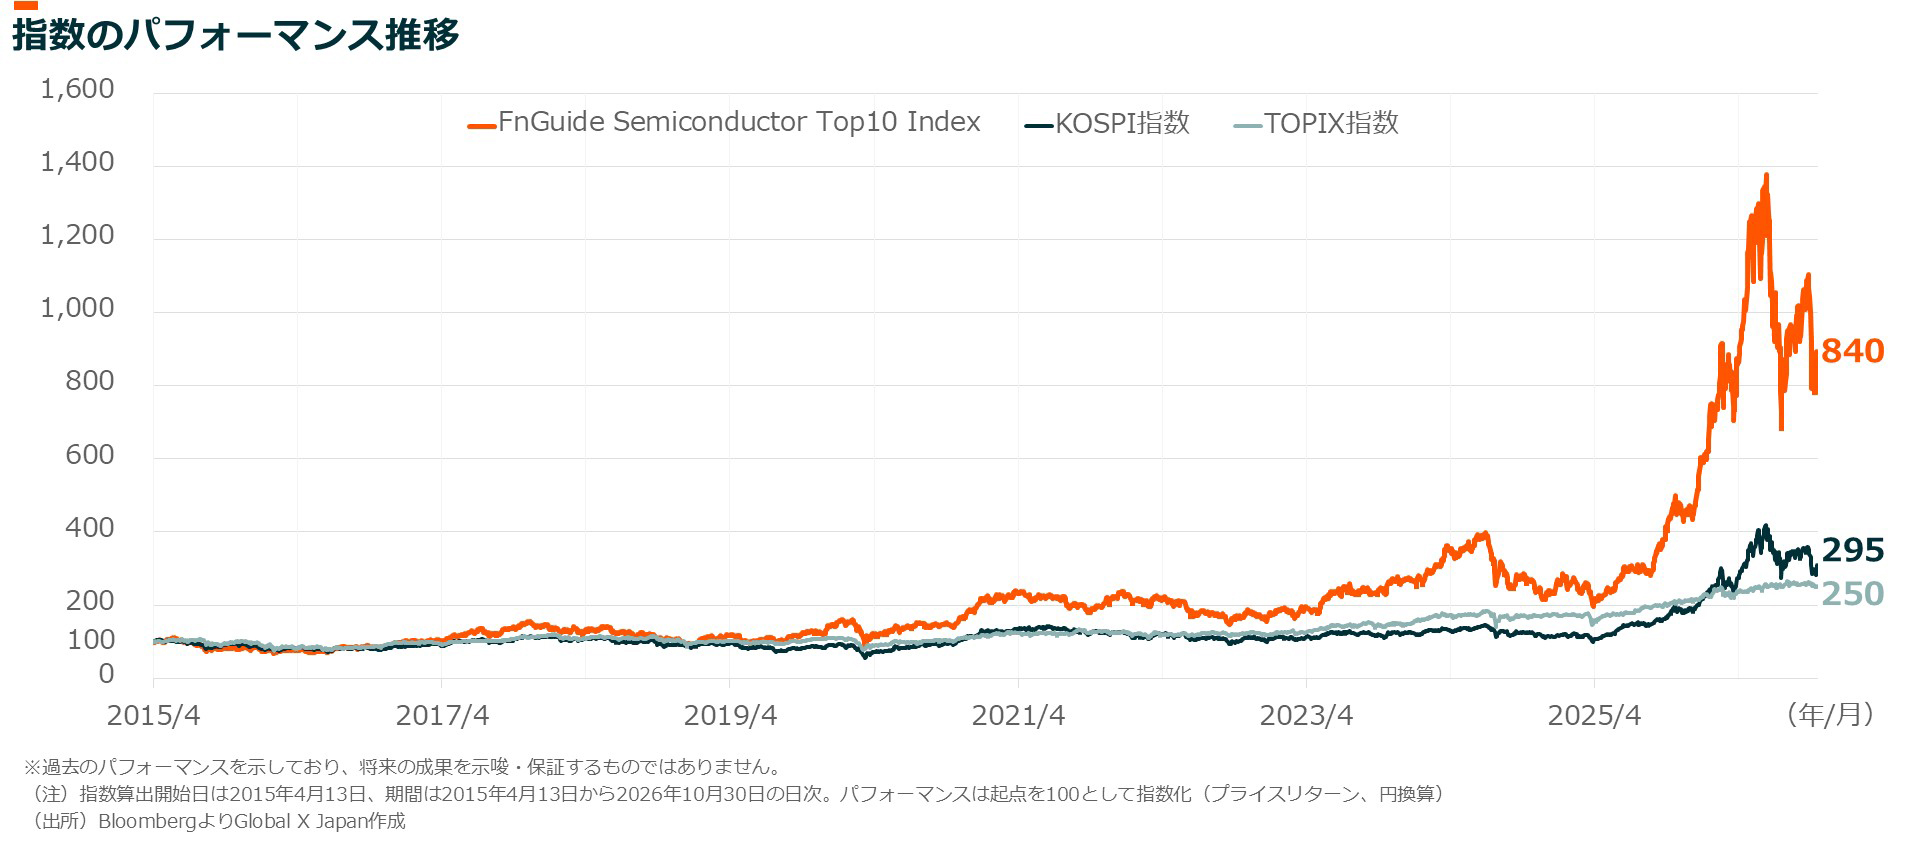
当ETFの対象指数と、韓国株式市場(KOSPI指数)、日本株式市場(TOPIX、ご参考)のパフォーマンス(いずれも円換算ベース)を比較すると、2015年以降、対象指数は上下を繰り返しながらも、韓国株式市場や日本株式市場を上回る推移となっています。
一方で、グラフからも分かるように、対象指数には値動きが大きくなる傾向もあります。投資にあたっては、こうした短期的な変動も踏まえながら、中長期的な視点を持つことが重要です。
まとめ:AI時代のメモリ半導体を担う韓国企業へ
グローバルX 韓国半導体・トップ10 ETF(633A)は、メモリ大手を中心に韓国の半導体企業10社に投資するETFです。
生成AIの普及を背景に半導体市場の拡大が見込まれる中、AIの性能を支えるメモリ半導体、とりわけHBMの重要性は高まっています。韓国企業はDRAM、NAND、HBMのいずれでも世界市場で高いシェアを持ち、長年の技術蓄積と積極的な投資、さらに政府による継続的な産業支援を背景に、競争力の強化を進めています。当ETFでは、こうした韓国のメモリ大手に加え、その生産を支える製造装置や素材・部品メーカーなどにもまとめて投資することができます。
韓国の個別企業への投資は、ハードルが高いと感じる方もいるかもしれません。当ETFなら、韓国の半導体産業を代表する10社に、円建てでまとめて手軽に投資することができます。また、NISA成長投資枠の対象銘柄でもあります。韓国半導体への投資を考える際の選択肢の一つとして、ご注目いただけますと幸いです。
