
【金利のある世界】 グローバルX 銀行 高配当-日本株式 ETF(315A)のご紹介
グローバルX 銀行 高配当-日本株式 ETF(315A)は、2025年1月9日に東京証券取引所に上場したETFです。当ETFは、日本の銀行株のうち配当実績の高い15銘柄で構成される「配当込みTOPIX銀行業高配当指数」への連動を目指します。
2024年に日本銀行(以下、日銀)が約17年ぶりに利上げを行い、その後の複数回の利上げを経て、日本でも「金利のある世界」が日常になってきました。金利上昇を背景に銀行の利ざやや収益環境が改善する一方、資本効率の向上や株主還元の強化も進んでおり、銀行株を取り巻く事業環境は大きく変化しています。賃金と物価がともに上昇する環境が続く中、金利正常化の恩恵を受けやすい銀行株への注目は今後も続くと考えられます。本レポートでは、銀行株を取り巻く環境の変化と、当ETFの特徴についてご紹介します。
ポイント
- 日銀による金融政策の正常化が進み、日本でも「金利のある世界」が本格化
- 金利上昇が続く中で、銀行業の主な収益源である「利ざや」は拡大
- 資本効率の改善と収益力の向上を背景に、銀行株の良好なパフォーマンスに期待
日本でも本格化する「金利のある世界」
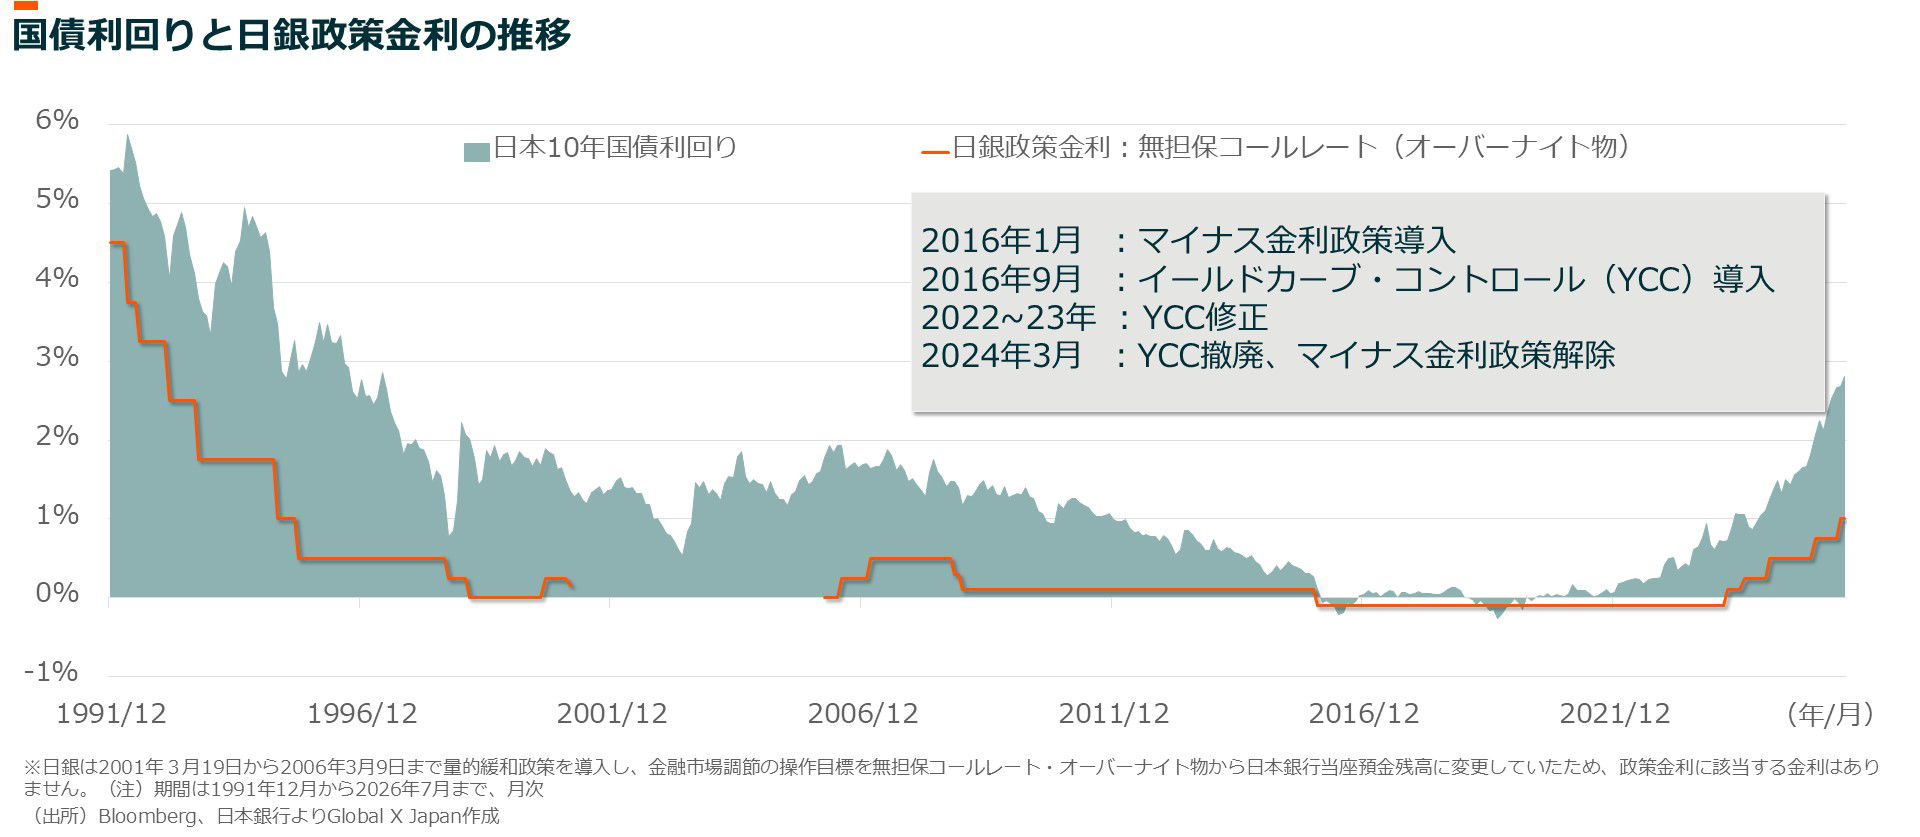
日銀が世界的な金融危機を受けて2008年に政策金利を0.1%まで引き下げて以降、長く低金利環境が続いてきました。さらに2016年1月には異例のマイナス金利政策を導入し、同年9月にはイールドカーブ・コントロール(YCC)と呼ばれる長短金利の操作目標を導入したことで、10年国債利回りは一時マイナス圏に陥るなど、極めて低い金利水準で推移していました。
転機となったのは2022年以降です。日銀は2022年から2023年にかけてYCCを徐々に修正し、2024年3月にはYCCの撤廃と約8年間続いたマイナス金利政策の解除に踏み切り、実に17年ぶりの利上げを行いました。その後も2024年7月、2025年1月、2025年12月、2026年6月と段階的に政策金利が引き上げられ、足元の政策金利は1.0%程度まで上昇しています。10年国債利回りも上昇基調にあり、「金利のある世界」が本格化しています。
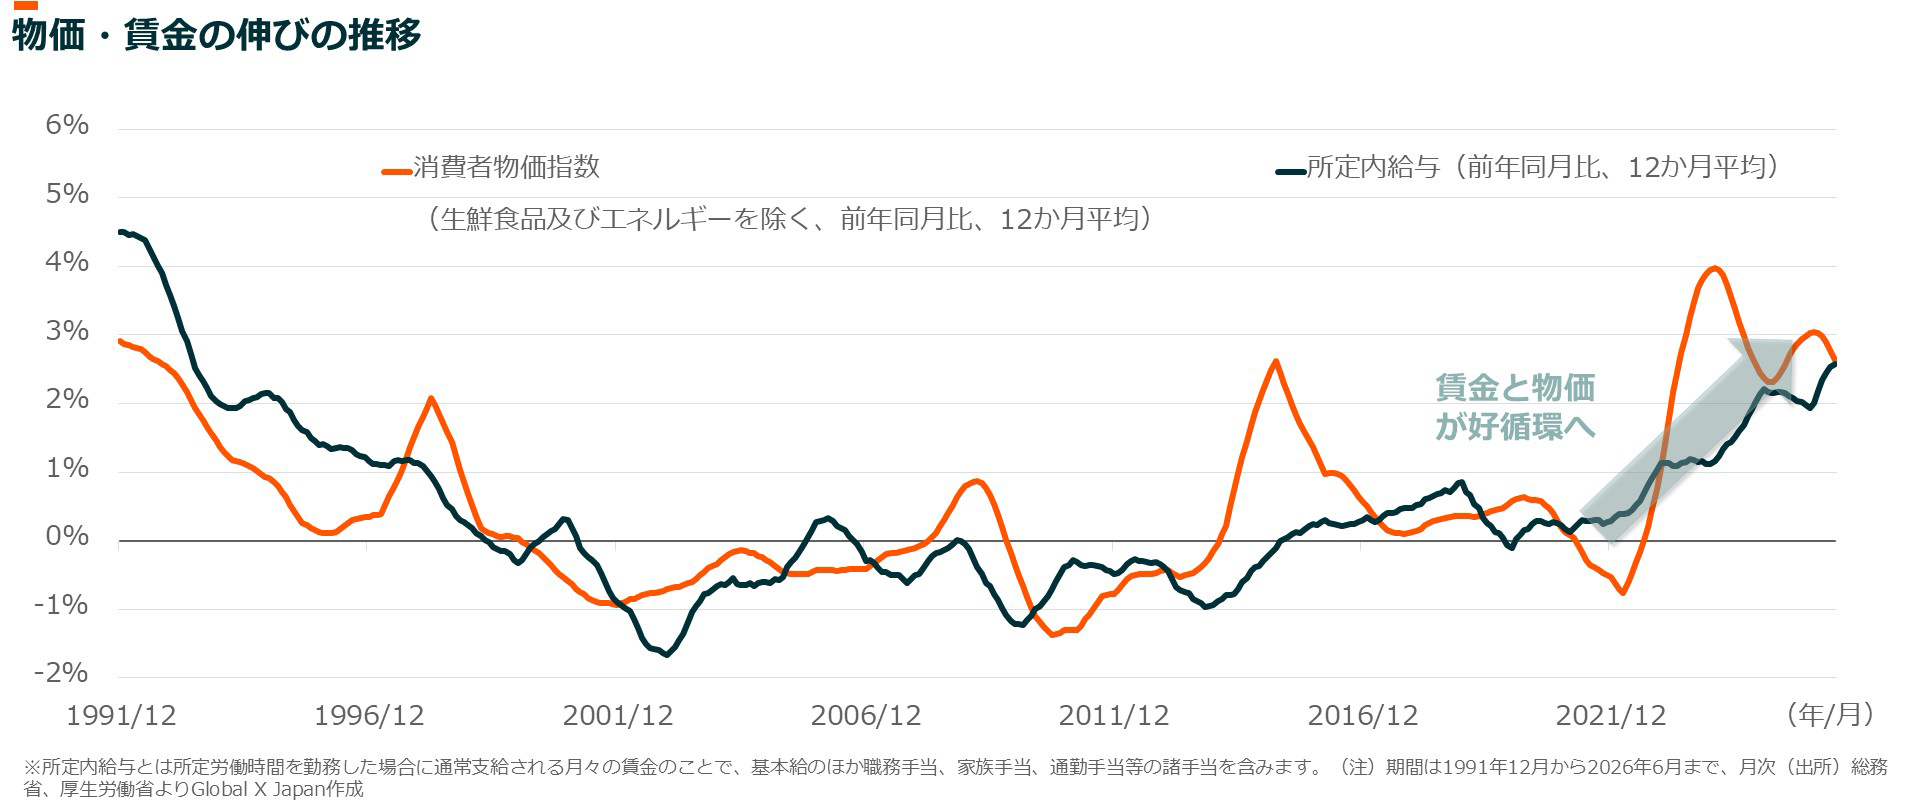
金利のある世界の背景にあるのが、物価と賃金の変化です。コロナ禍からの経済再開に伴う需要の急速な回復や、地政学リスクの高まりによるエネルギー価格の上昇、円安に伴う輸入物価の上昇などをきっかけに、日本でも物価が急激に上昇しました。企業ではコスト上昇を価格に転嫁する動きが広がる一方、人手不足を背景に人材確保のための賃上げも進んでいます。
生鮮食品及びエネルギーを除く消費者物価指数と、基本給に相当する所定内給与の伸び(いずれも前年同月比の12か月平均)をみると、近年はともにプラス圏で推移しており、物価と賃金がそろって上昇する状況が続いています。このように日本では、長く続いたデフレ・低金利環境から、物価や賃金が上昇する中で金利も上昇する環境へと劇的に変化しており、日銀はこうした変化を受けて金融政策の正常化を進めてきました。
金利上昇で改善する銀行の収益環境
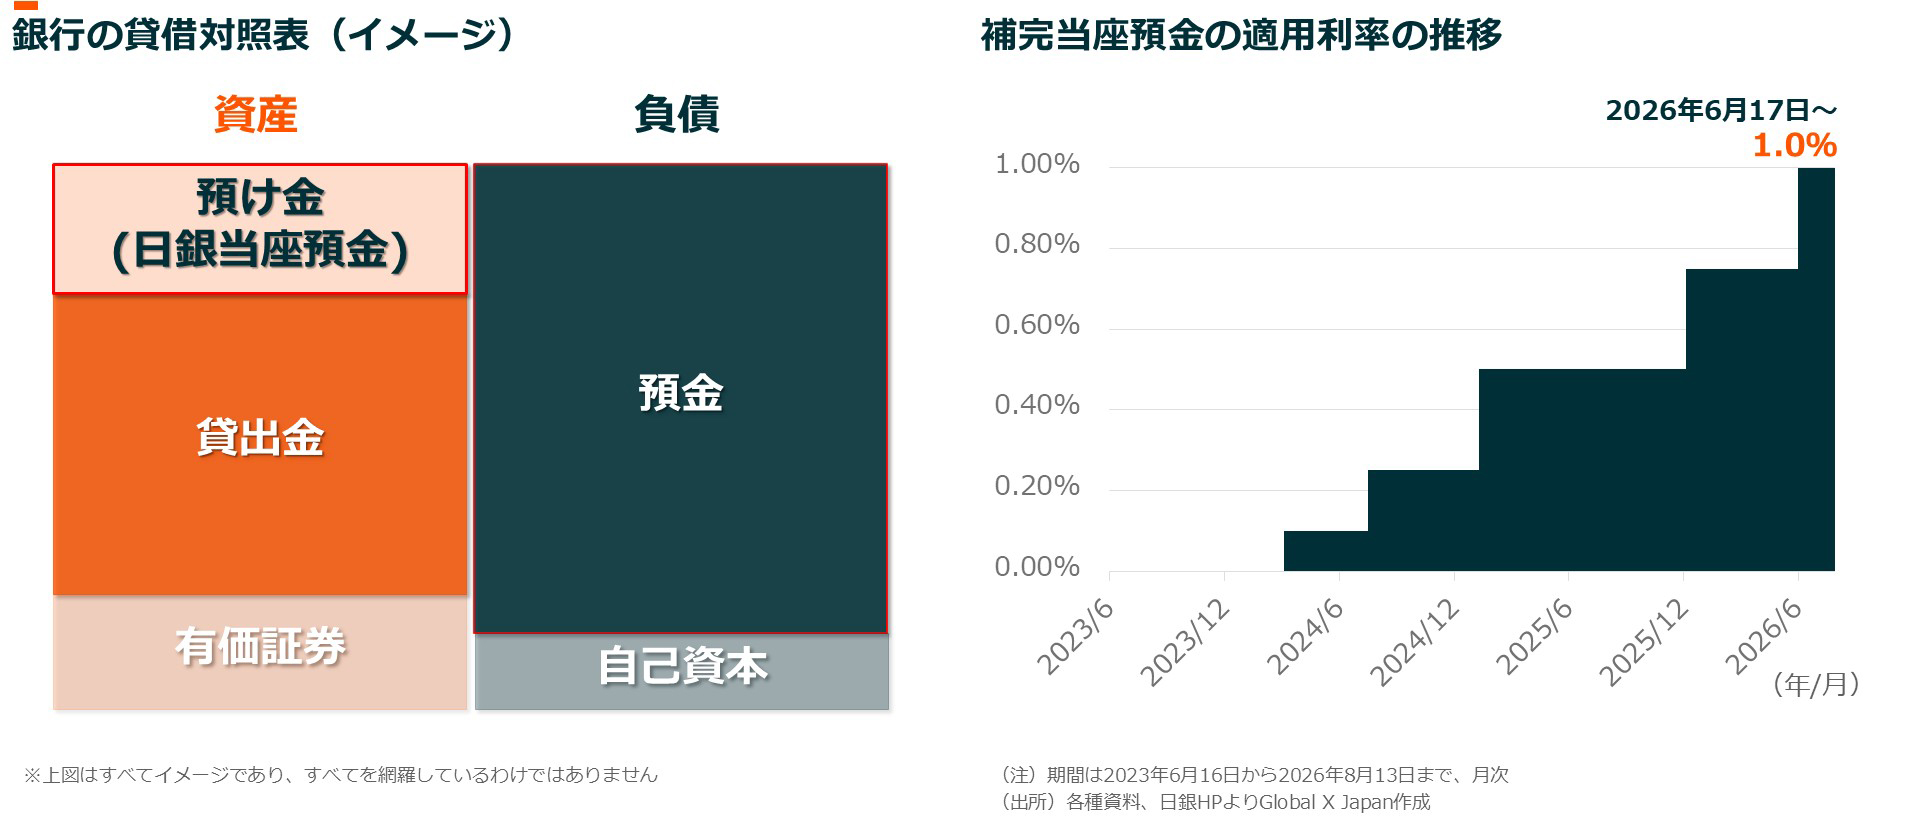
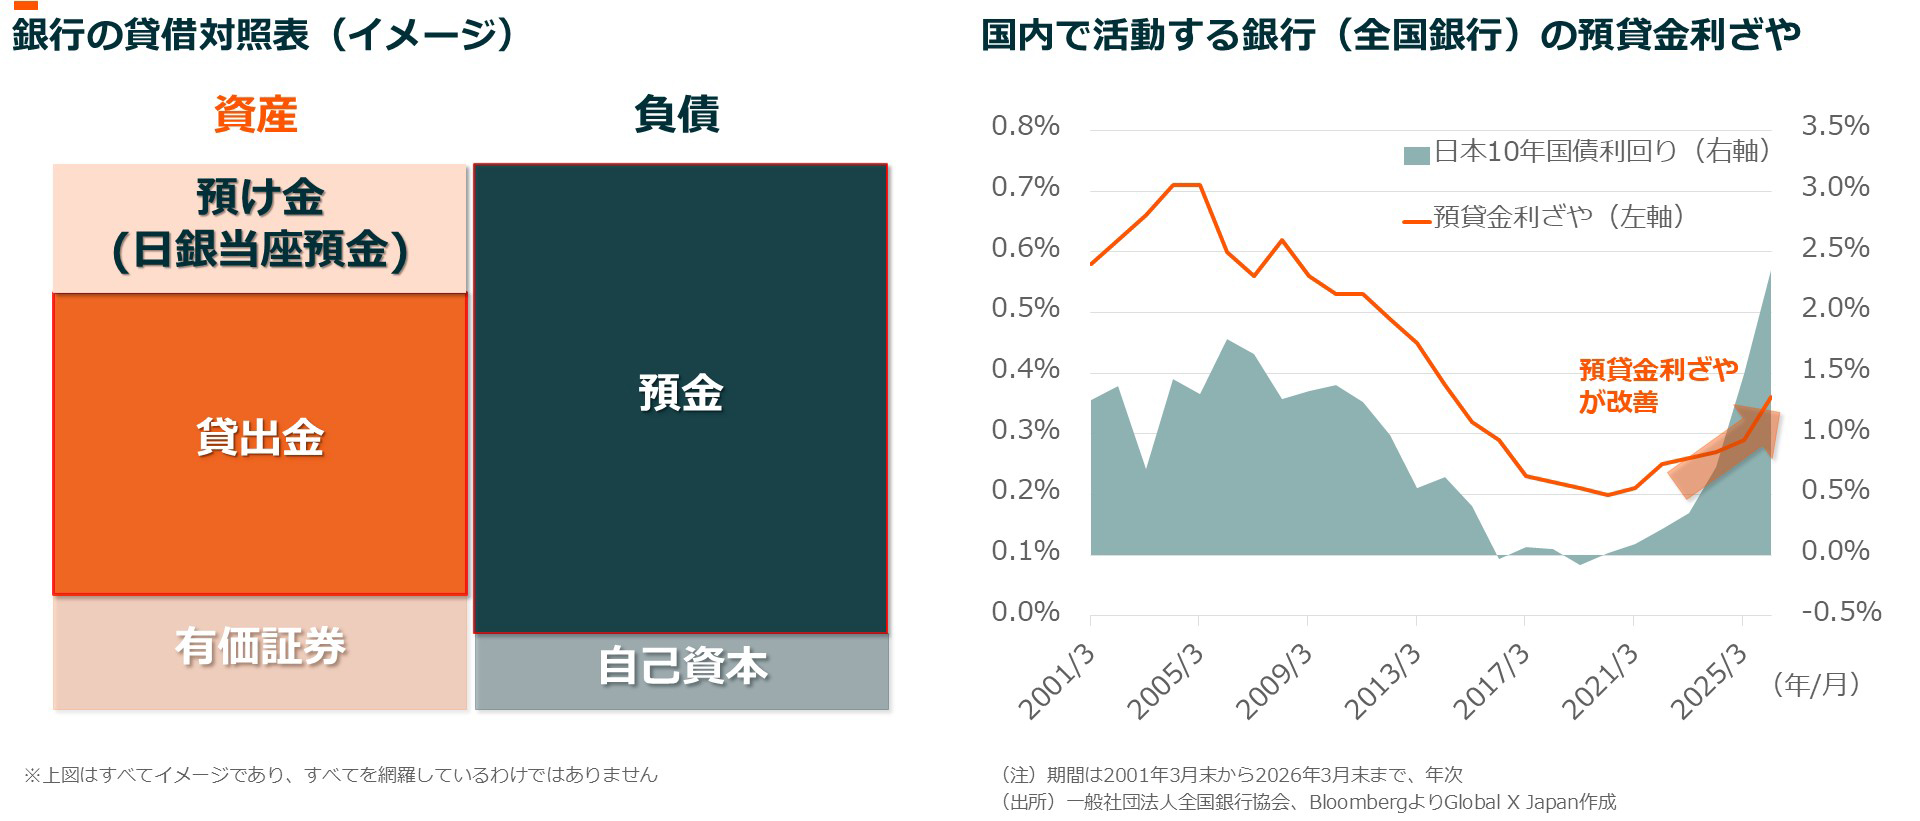
銀行株は一般に、金利上昇局面で恩恵を受けやすい業種とされています。銀行は主に預金で資金を調達し、それを企業や個人への貸出、有価証券などで運用しています。銀行の主な収益源となるのが、資金の調達金利と運用金利の差である「利ざや」です。金利の上昇によって、銀行の収益環境は主に二つの面で改善しています。
【改善①:日銀当座預金から得られる利息】
一つ目が、日銀当座預金から得られる利息です。銀行は貸出や運用に回さない資金の一部を、「銀行の銀行」である日銀に預けています。マイナス金利政策のもとでは、その一部にマイナス金利が適用されていました。一方、現在は利上げに伴って日銀当座預金への付利金利も上昇しており、補完当座預金制度の適用利率は2026年6月17日以降1.0%となっています。これにより、銀行が日銀当座預金から得られる利息収入も増加しています。*2026年8月13日時点
【改善②:貸出金との利ざや】
もう一つが、貸出金に関する利ざやです。企業などへの貸出金利は、市場の金利をベースに融資先企業との交渉によって決まります。国内で活動する銀行の預金金利と貸出金利の差を表す預貸金利ざやは、長期にわたる金利低下とともに縮小が続いていましたが、市場金利の上昇を背景に貸出金利も上昇し、足元では預貸金利ざやが改善していることが分かります。
進む銀行株の再評価:資本効率と収益力の改善
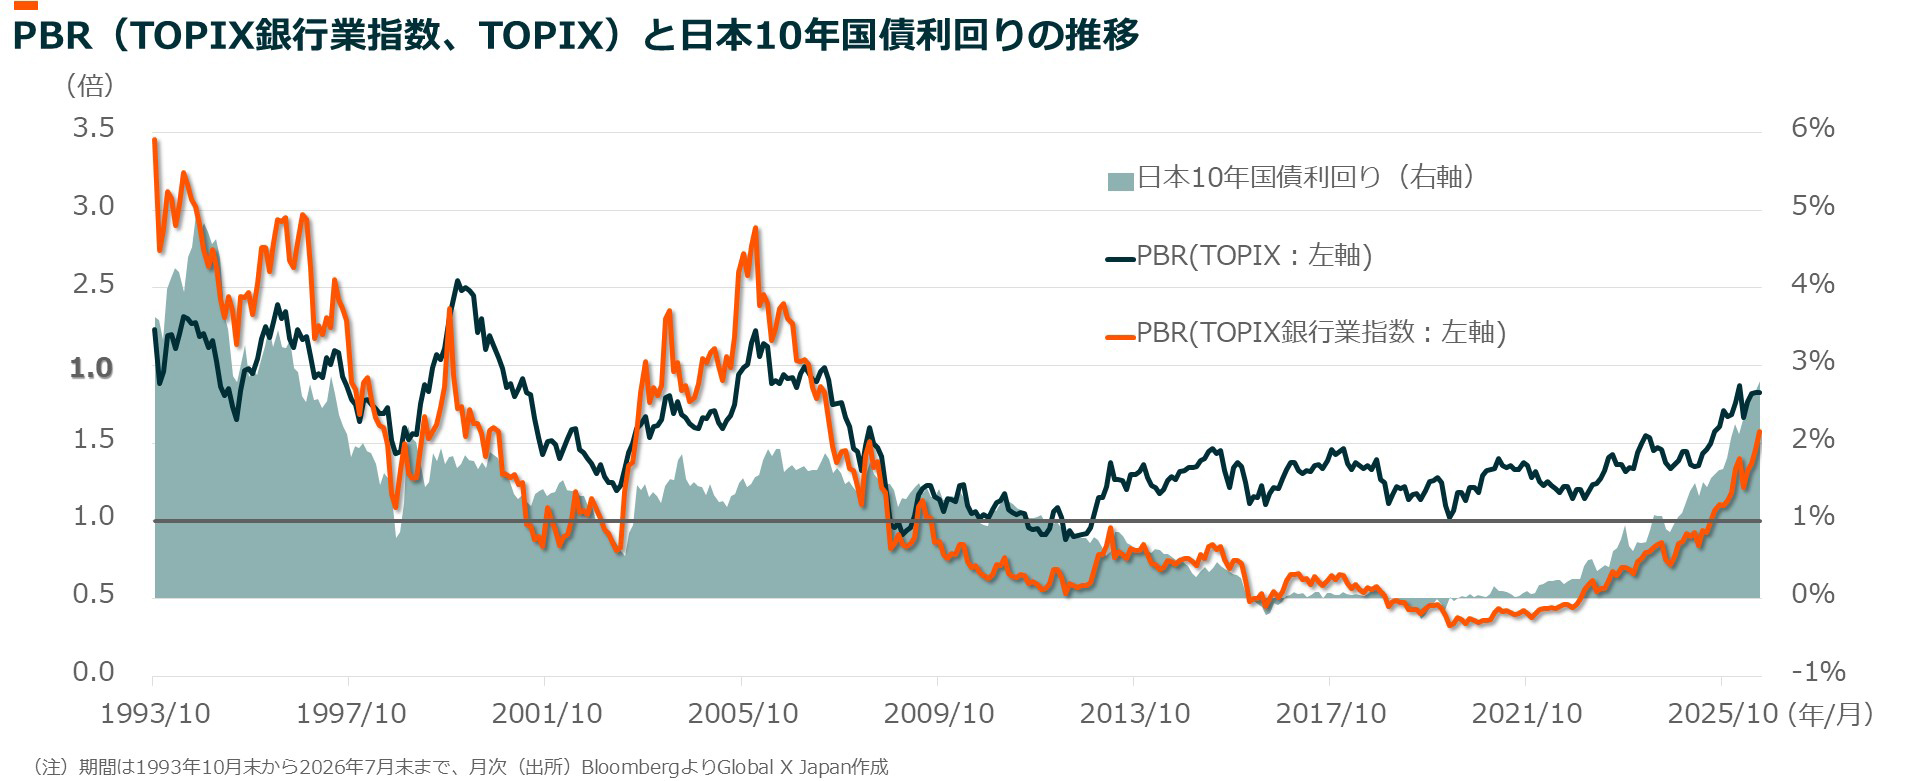
このような金利上昇に伴う収益改善期待を背景に、銀行株のPBR(株価純資産倍率)も上昇傾向にあります。一般的にPBR1倍は、株価が1株当たり純資産と同程度に評価されている状態を示します。
日本の銀行株は、持続的な金利低下によって利ざやで稼ぐ融資事業の収益性が悪化し、資本収益性の悪化と投資家の期待低下により、長らくPBR1倍割れの状態が続いてきました。一方現在は、金利上昇による収益改善期待に加えて、増配や自社株買いなど株主還元の強化も進んだことで、銀行株のPBRは改善傾向となっています。TOPIX銀行業指数のPBRは2026年7月末時点で1.5倍台まで上昇しており、足元でも金利上昇局面の中でPBRの改善傾向が続いています。
【政策保有株式の削減】
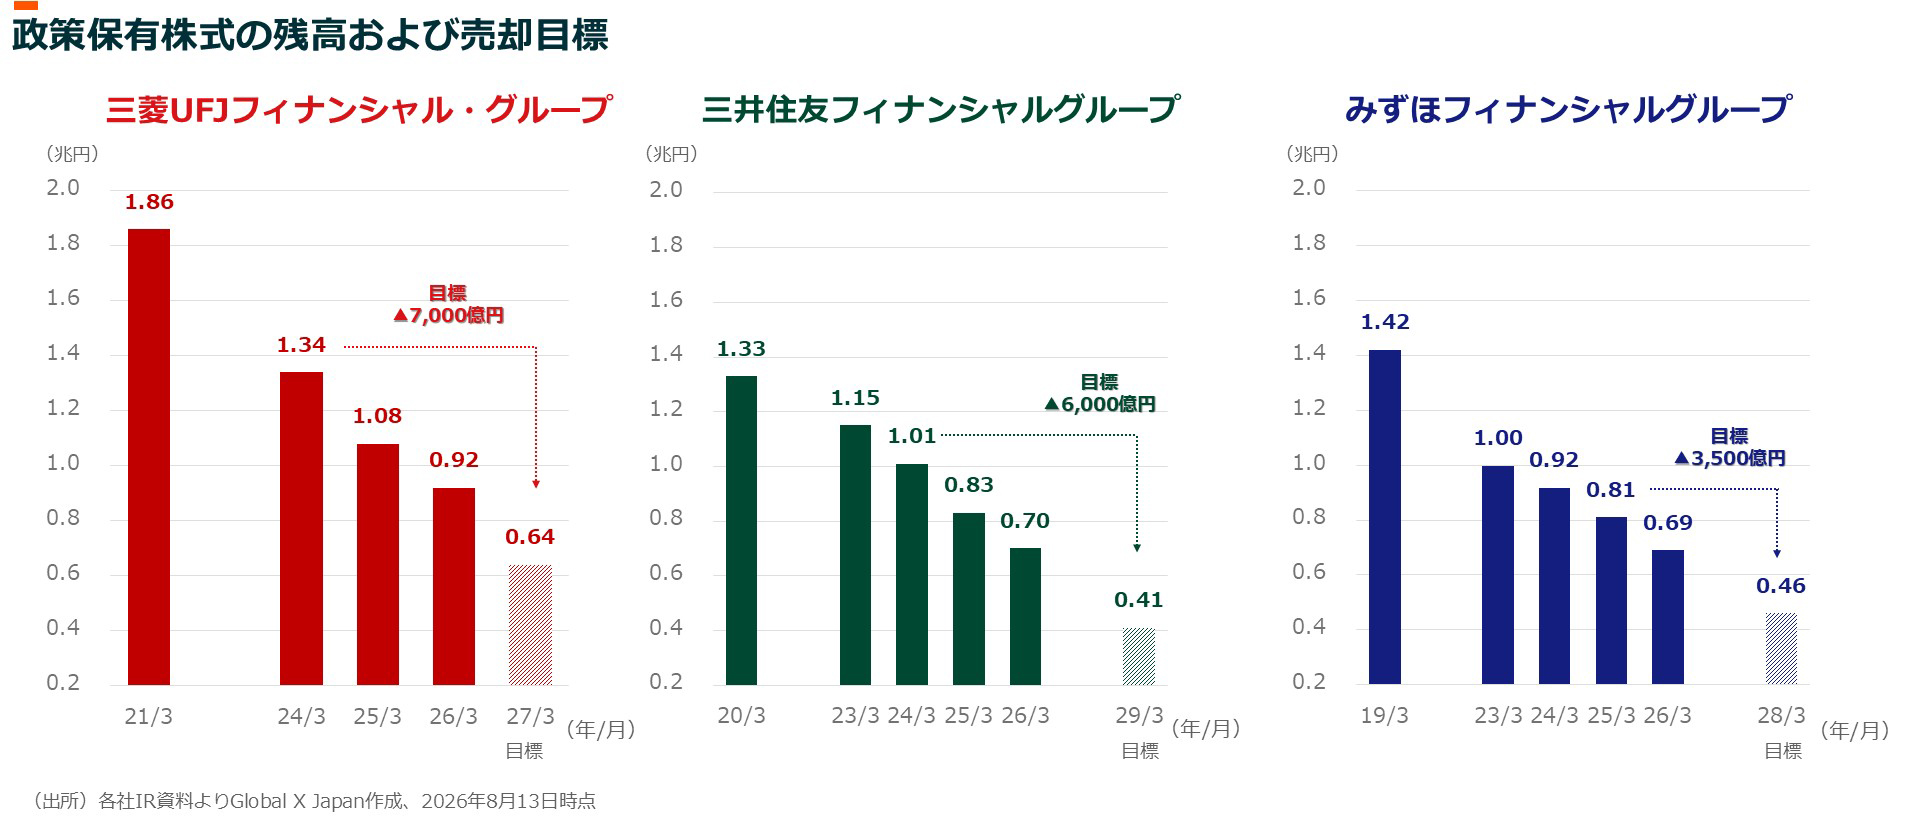
銀行の資本効率の改善で注目されるのが、政策保有株式の削減です。日本企業では長年、取引関係の維持・強化などを目的に政策保有株式を保有してきました。現在ではコーポレート・ガバナンスに対する意識の高まりや資産効率の観点から、削減傾向が続いています。
メガバンク3グループ(三菱UFJフィナンシャル・グループ、三井住友フィナンシャルグループ、みずほフィナンシャルグループ)はいずれも直近数年間で大幅な削減を進めており、例えば三菱UFJフィナンシャル・グループの政策保有株式の残高は、2021年3月末の1.86兆円から2026年3月末には0.92兆円とほぼ半減しています。3グループとも今後数年でさらに数千億円規模の売却を目標に掲げているなど、積極的な姿勢です。売却によって生まれた資本を株主還元や成長投資に活用することで、資本効率の改善につながります。
【本業の収益力向上とROEの上昇】
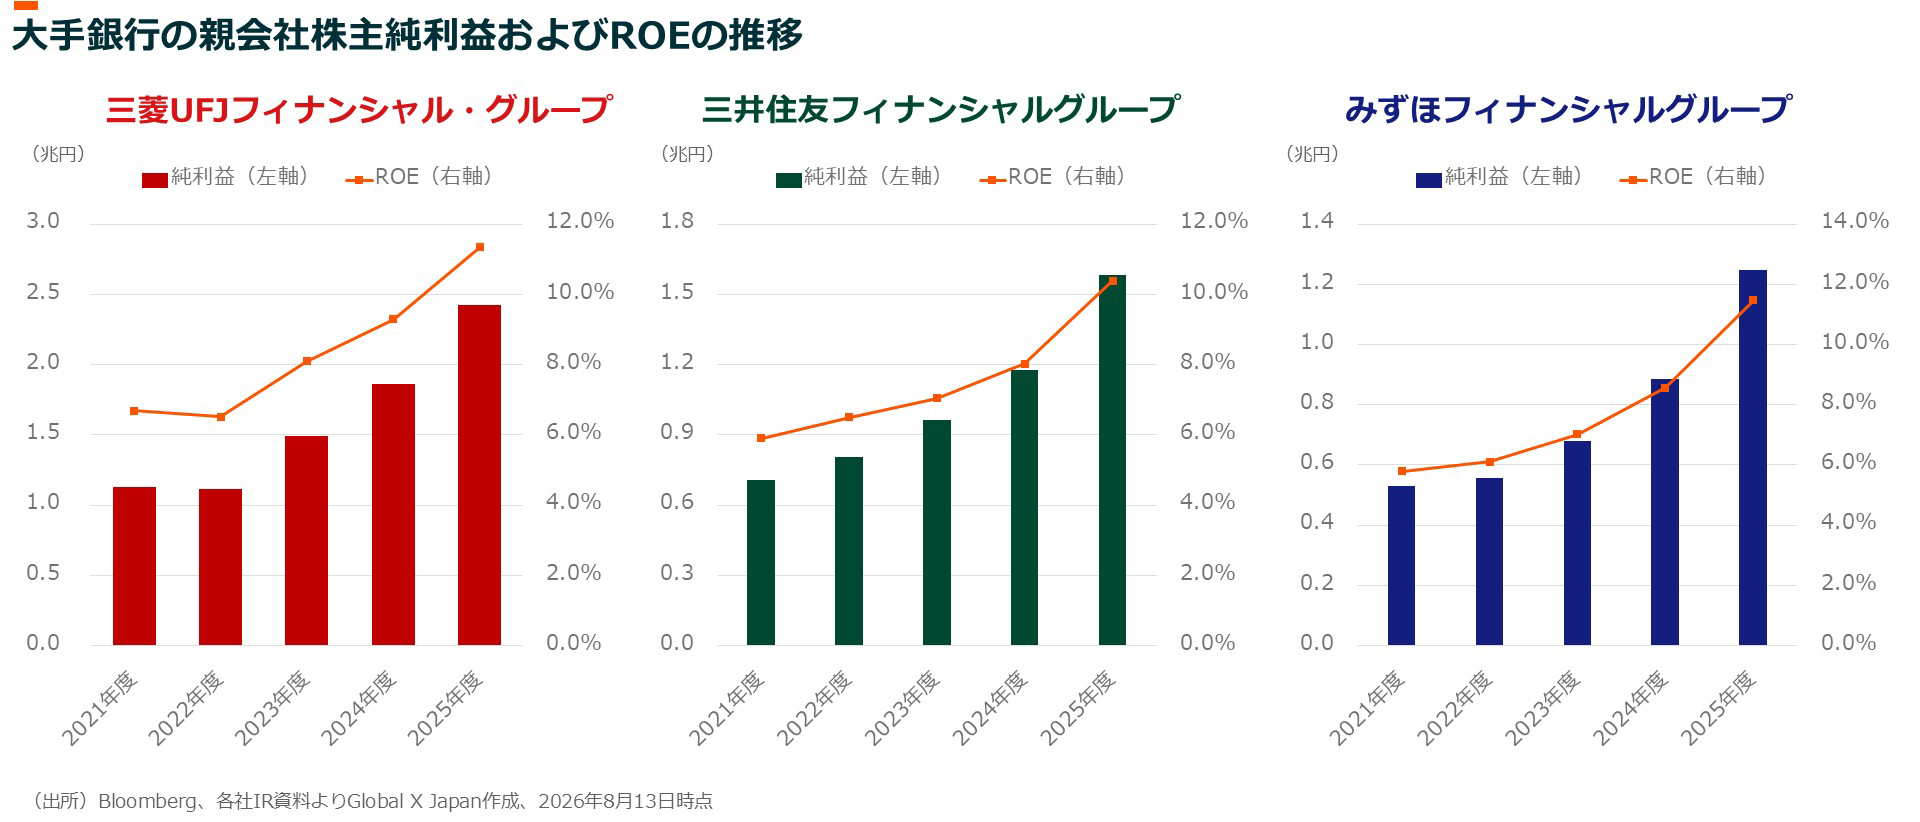
このように、政策保有株式の削減を通じて資本効率の改善が進んでいます。それに加えて、銀行本来の収益力も改善しています。前述の通り、金利上昇を背景に、貸出金利や日銀当座預金から得られる利息収入が増加しています。さらに、海外事業や資産運用、M&Aなどの手数料ビジネスも収益拡大に寄与しています。
その結果、メガバンク3グループの親会社株主純利益は増加基調にあり、ROE(自己資本利益率)も改善しています。2025年度には、3グループともにROEが10%を上回る水準まで上昇しました。
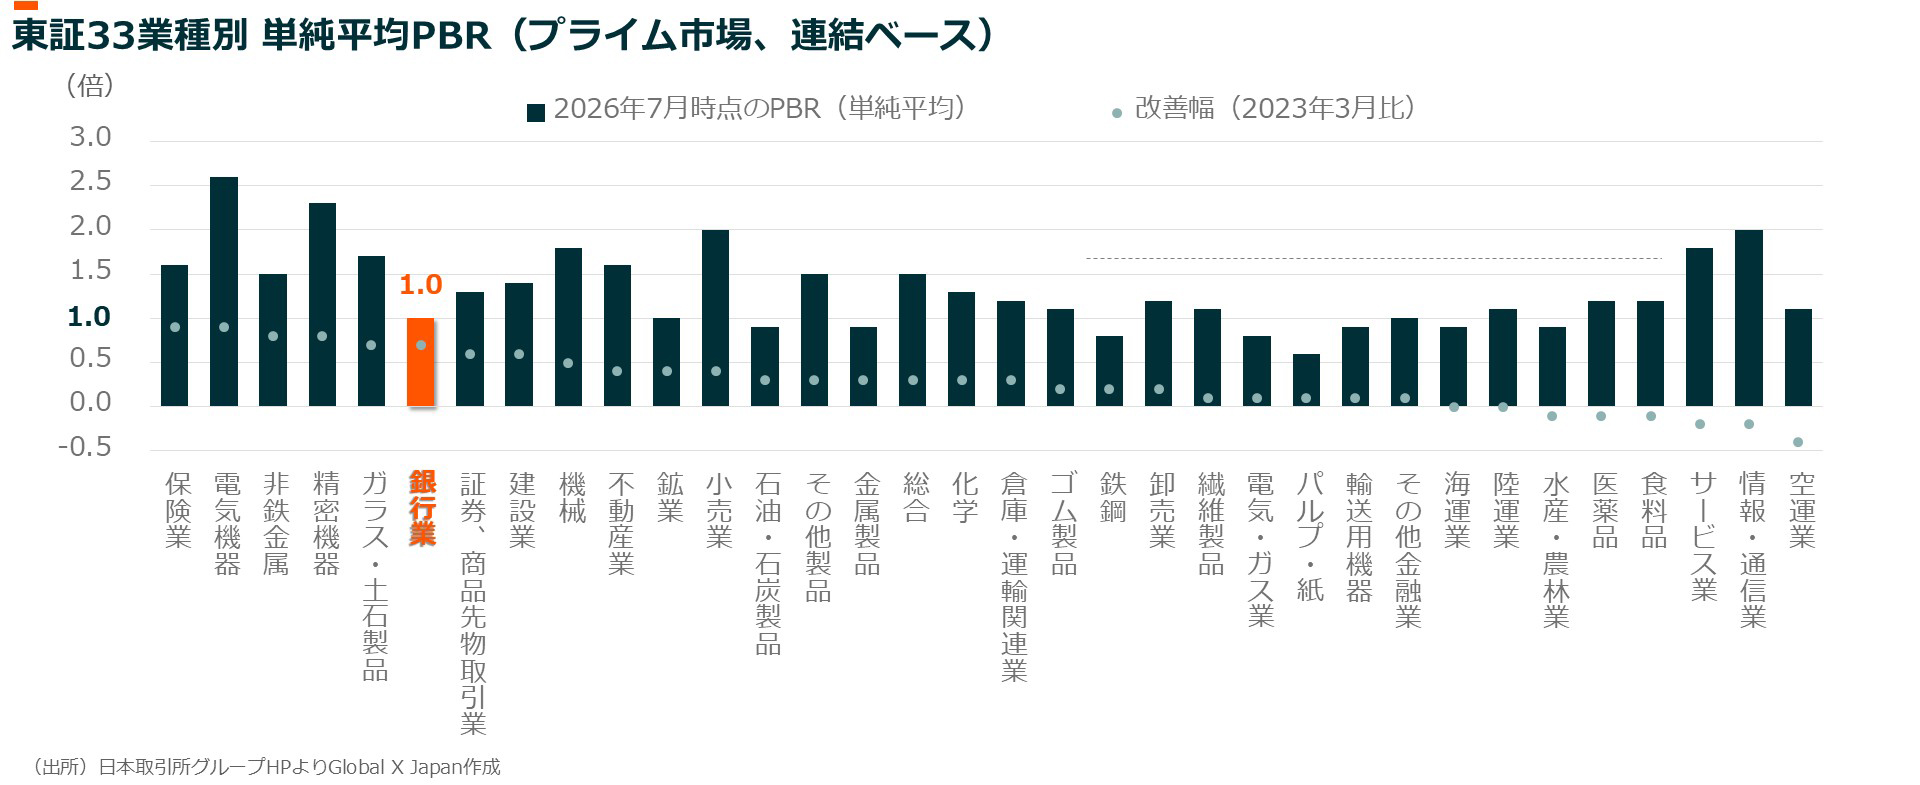
ROEの上昇はPBRの改善にも表れます。東証プライム市場の33業種別の単純平均PBRをみると、2023年3月に東京証券取引所が「資本コストや株価を意識した経営の実現に向けた対応」を要請して以降、銀行業のPBRは約0.7倍改善しており、33業種中6番目の改善割合となっています。銀行業のPBRは大きく改善してきたものの、2026年7月時点の業界平均では1倍程度にとどまっており、他業種との比較でも、銀行株の評価水準には引き続き注目が集まっています。
「配当」に着目して銀行株を厳選
グローバルX 銀行 高配当-日本株式 ETF(315A)は、様々な面で改善の進む銀行株に投資するETFです。当ETFの対象株価指数であるTOPIX銀行業高配当指数では、株主還元策の一つである「配当」に着目して銘柄を選定します。
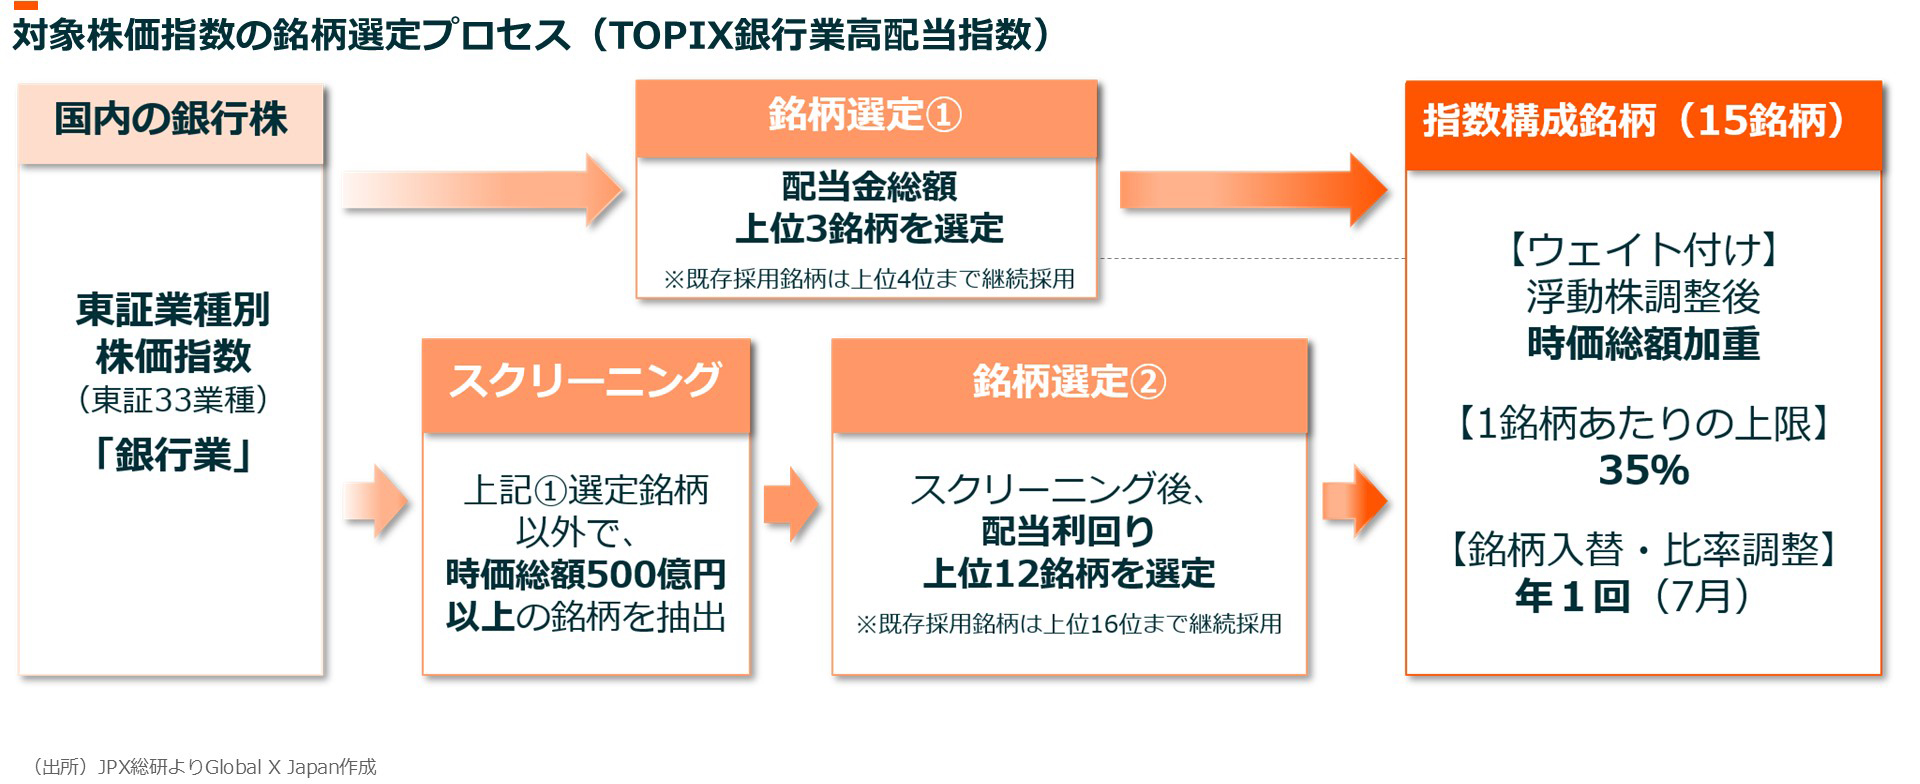
具体的には、東証業種別株価指数のうち「銀行業」の構成銘柄をユニバースとし、まず配当金総額の上位3銘柄を選定します。次に、この3銘柄を除いた銘柄群から時価総額500億円以上の銘柄をスクリーニングした後、配当利回りの上位12銘柄を選定します。選定した15銘柄は浮動株調整後時価総額加重でウェイト付けし、1銘柄あたりの上限は35%です。銘柄の入替および比率の調整は年1回、7月に行われます。
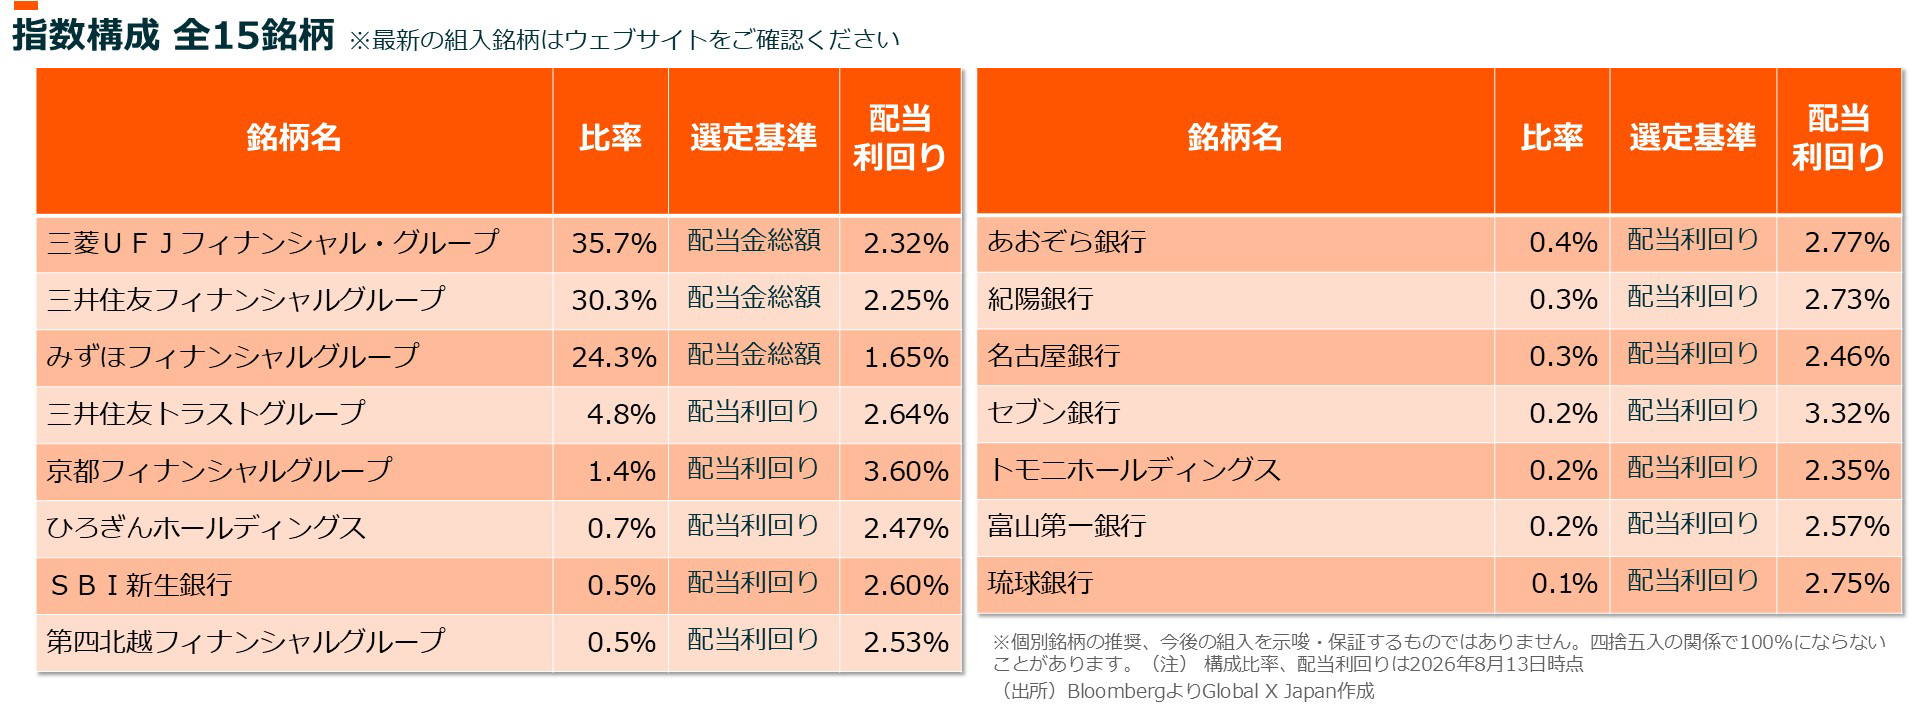
メガバンク3グループが配当金総額で選定されているほか、ネット銀行から地銀まで幅広い銀行が配当利回りで選定されています。浮動株調整後時価総額加重のため、構成比率ではメガバンク3グループが約9割を占めており、日本の銀行業を代表する大手銀行を中核としながら、配当利回りの高い銀行にも投資する構成となっています。*2026年8月13日時点
銀行業では配当を含む株主還元強化の動きが見られますが、全ての銀行が同様に強化できるとは限りません。対象指数では「配当」に着目して銀行株を選別することで、銀行業の中でも配当実績や配当利回りの高い銘柄に絞って投資することができます。
金利正常化局面で優位なパフォーマンス
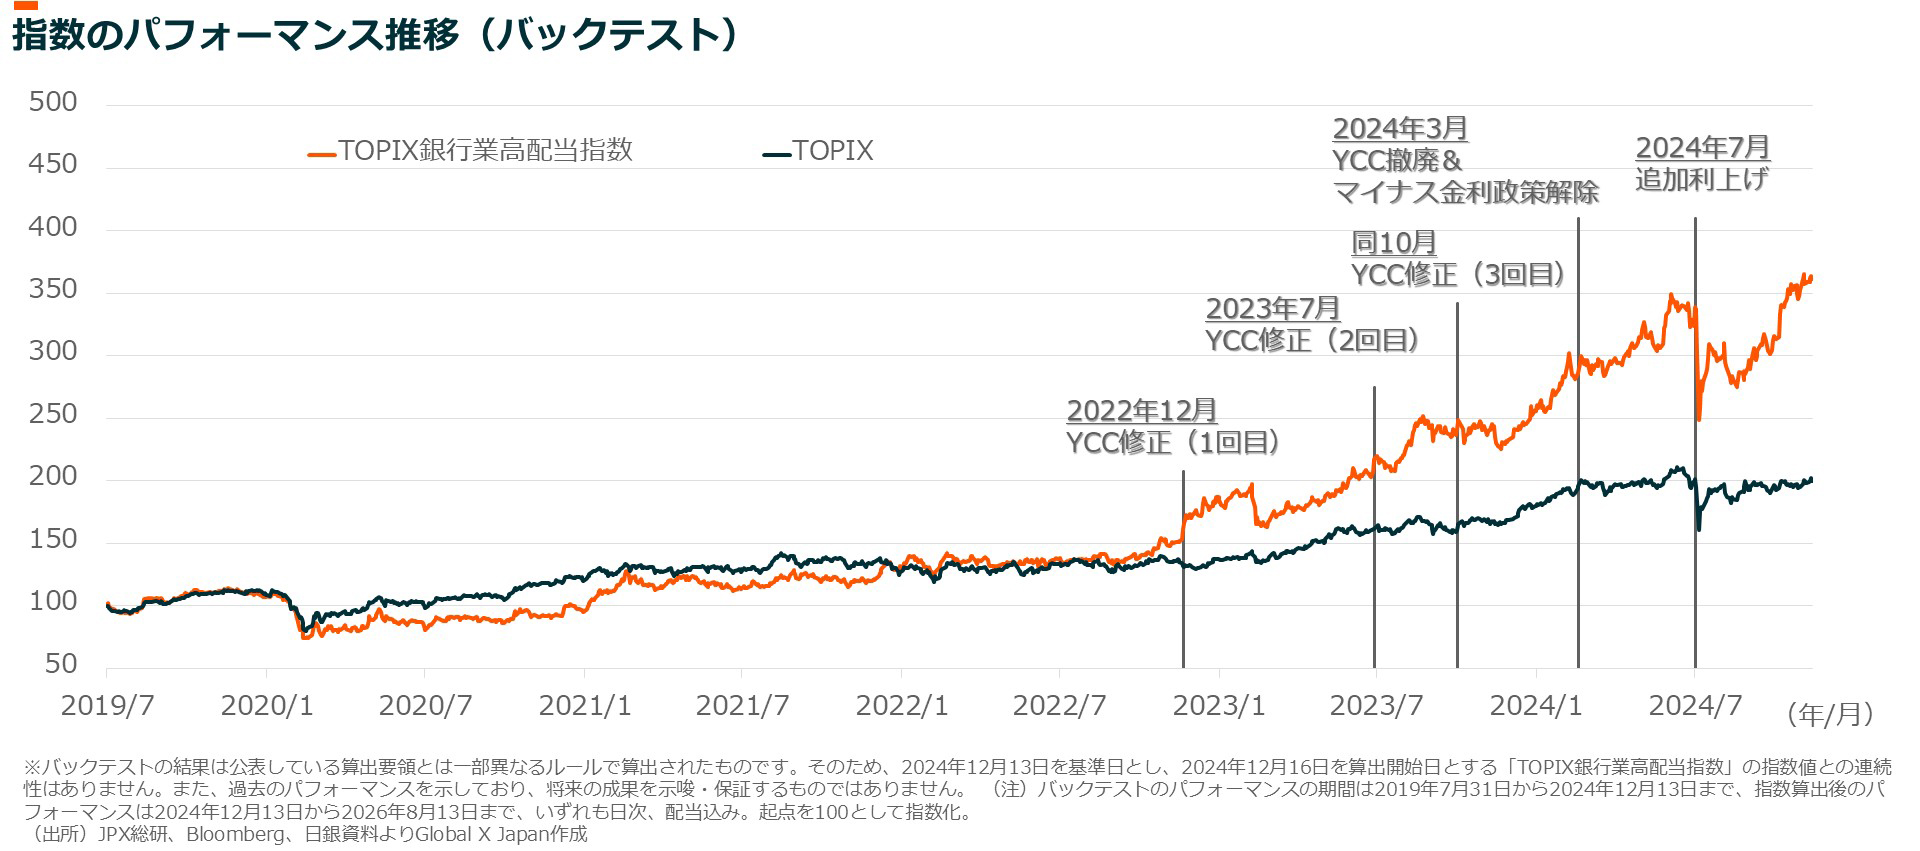
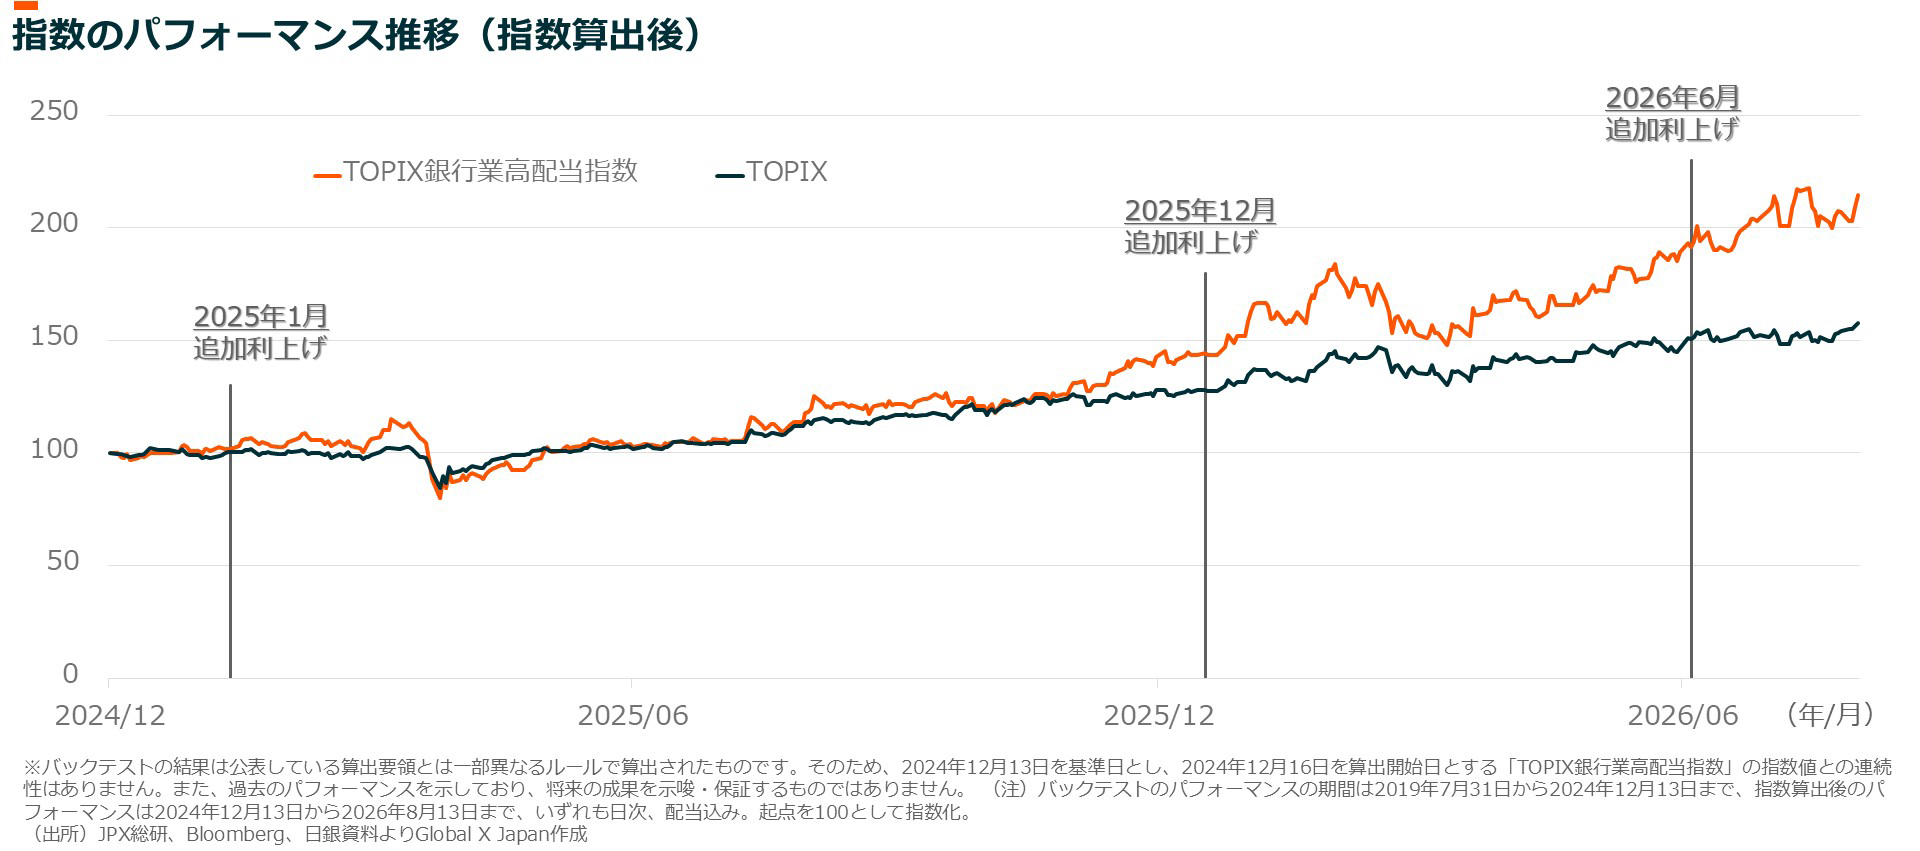
対象指数のパフォーマンスを、バックテスト期間(2019年7月~2024年12月)と指数算出後(2024年12月~)に分けてTOPIXと比較します。対象指数はコロナショック後の戻りが鈍かったものの、2022年末以降はTOPIXを上回る局面が目立っています。
2022年12月のYCC修正(1回目)以降、2024年3月のYCC撤廃とマイナス金利政策の解除、その後の追加利上げと、日銀が金融政策の正常化を進め、市場金利が上昇する局面で、対象指数はTOPIXを上回るパフォーマンスとなってきました。
まとめ:「金利のある世界」で変わる銀行株への投資機会
グローバルX 銀行 高配当-日本株式 ETF(315A)は、「金利のある世界」が本格化する中で注目される日本の銀行株のうち、配当金総額や配当利回りに着目して選定された15銘柄に投資するETFです。
長く続いたデフレ・低金利環境のもとで、日本の銀行株は収益性の低迷と投資家の期待感の低下から、PBR1倍割れの状態が続いてきました。しかし、物価と賃金がともに上昇し、日銀が金融政策の正常化を進める中で、日銀当座預金からの利息収入の増加や預貸金利ざやの改善により銀行の収益環境は改善しています。加えて、政策保有株式の削減や株主還元の強化を通じた資本効率の向上も進んでおり、銀行株を取り巻く事業環境は大きく変化しています。当ETFでは、こうした変化の中で「配当」に着目して選定された銀行株にまとめて投資することができます。
