
「期待」から「進展」へ — 米国リショアリングに景気循環面の裏付け
過去3年余りにわたり、米国の製造業を巡るストーリーは構造面では信じやすい一方、景気循環の面では確信を持ちにくい状況が続いていました。生産の国内回帰(リショアリング)、製造工程の自動化、電化、さらには防衛力の現代化といった潮流は、米国内の製造基盤が拡大していく方向性を示していましたが、足元のデータはばらつきが見られていました。
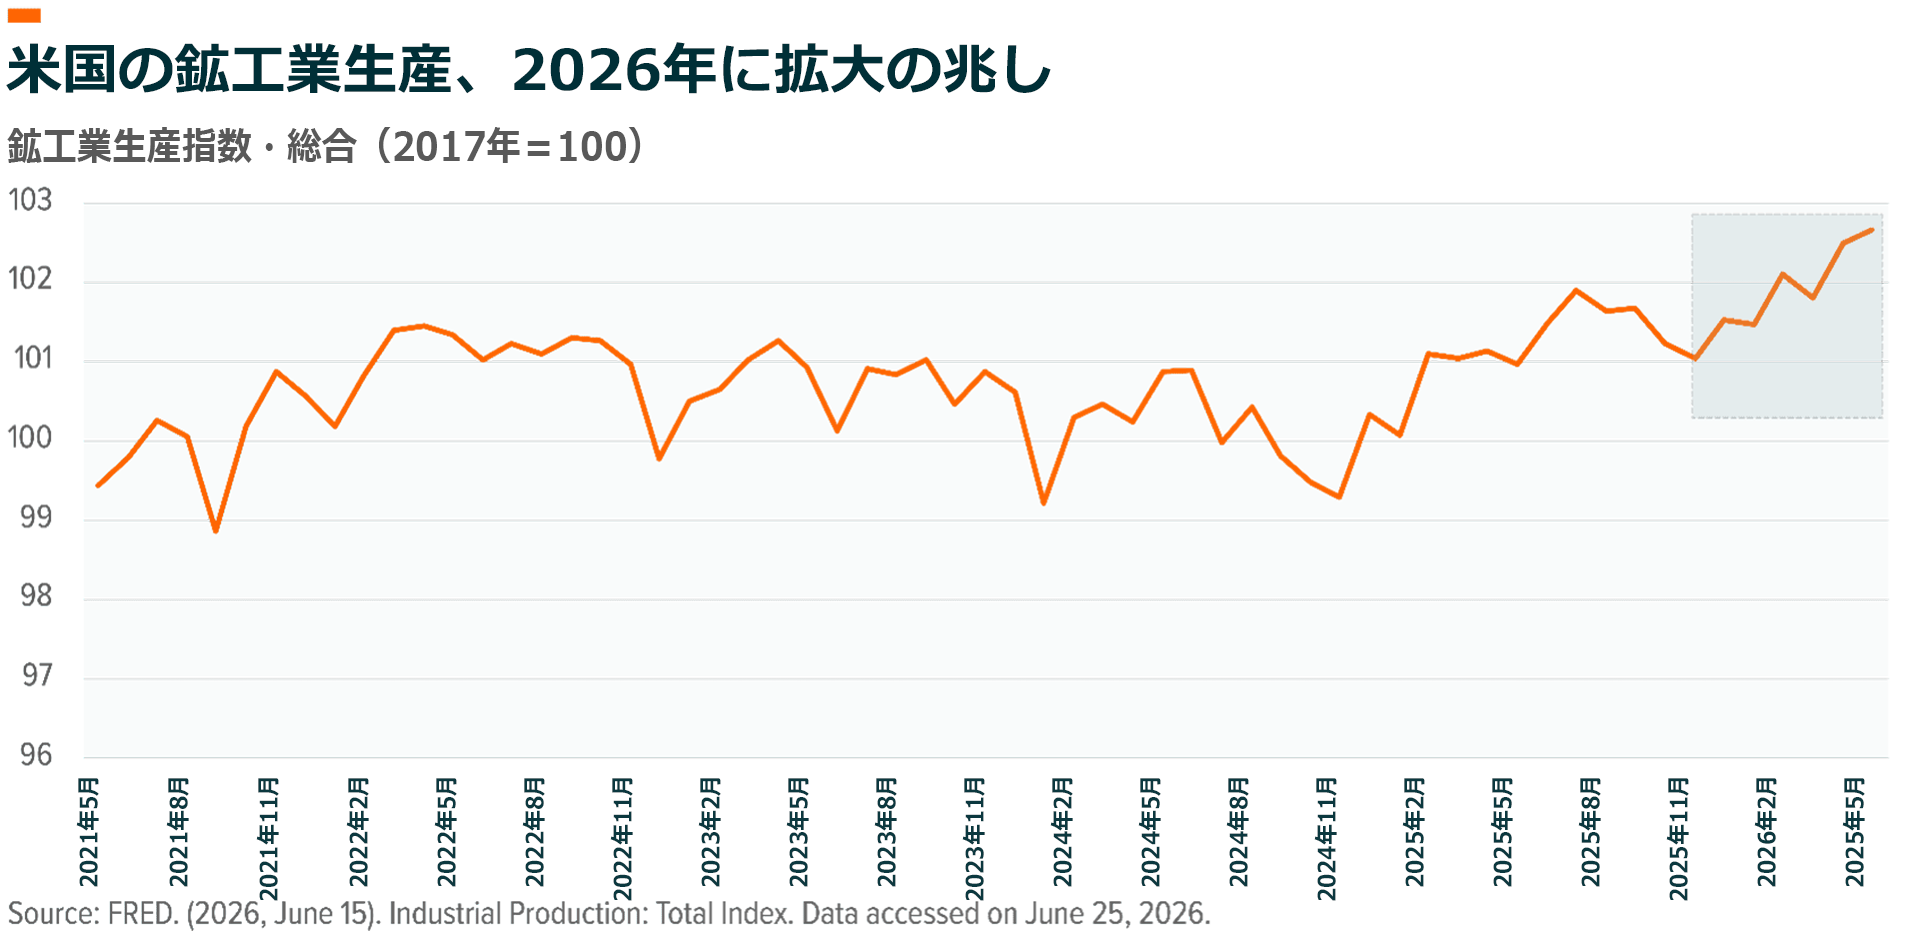
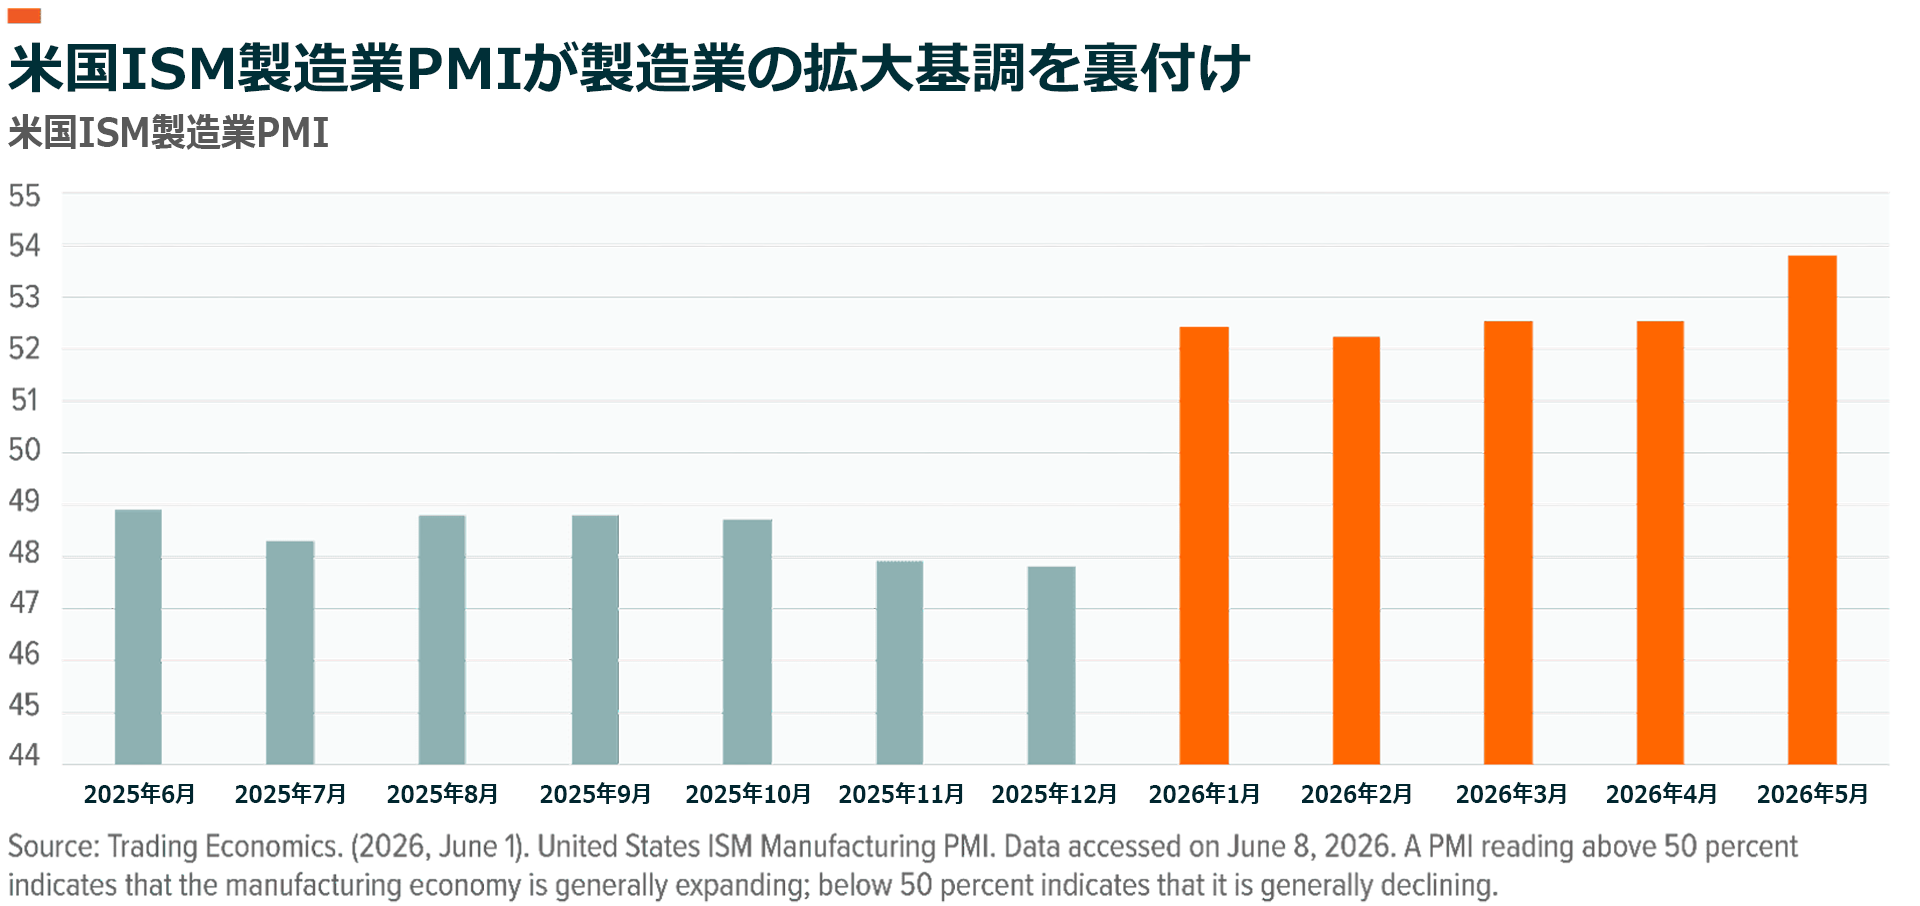
2026年に入り、そのギャップは徐々に縮まりつつあります。鉱工業生産はプラス基調で推移しており、ISM(米サプライマネジメント協会)が公表する製造業購買担当者景気指数(製造業PMI)は5か月連続で景況感の拡大を示しています。また、鉄鋼など政策の影響を受けやすい分野では、輸入品が国内生産へ置き換わる動きも見え始めています1。さらに、半導体、医薬品、電気機器、防衛関連を筆頭に、製造業の受注残も依然として堅調であり、米国内の生産能力拡大が長期にわたって続く余地を生み出しています。
こうした投資が本格的な生産拡大につながるまでには時間を要すると考えられますが、その方向性は明確に前向きへと転じています。グローバルXでは、米国製造業のボトルネックを軸とした投資が、今後数年間にわたる構造的な成長を取り込む有力な手段になると考えています。特に、産業用オートメーション、コネクティビティ、電力、インフラ、素材といった分野に注目しています。
キーポイント
- グローバルXでは、鉱工業生産と製造業PMIの改善を背景に、米国製造業が景気循環面で上向きの局面に入りつつあると考えています。
- 米国のリショアリングは、データセンター関連機器、電化、半導体、防衛力の近代化に関連する産業やサプライチェーンからの構造的な需要に支えられています。
- インフラ整備、ロボティクス・自動化、コネクティビティ、電化といった、国内生産の持続的なトレンドとなることが期待されるテーマへの投資は、長期的な成長機会を取り込む有力な手段になると考えています。
2026年、米国の国内製造業はプラス基調を示す
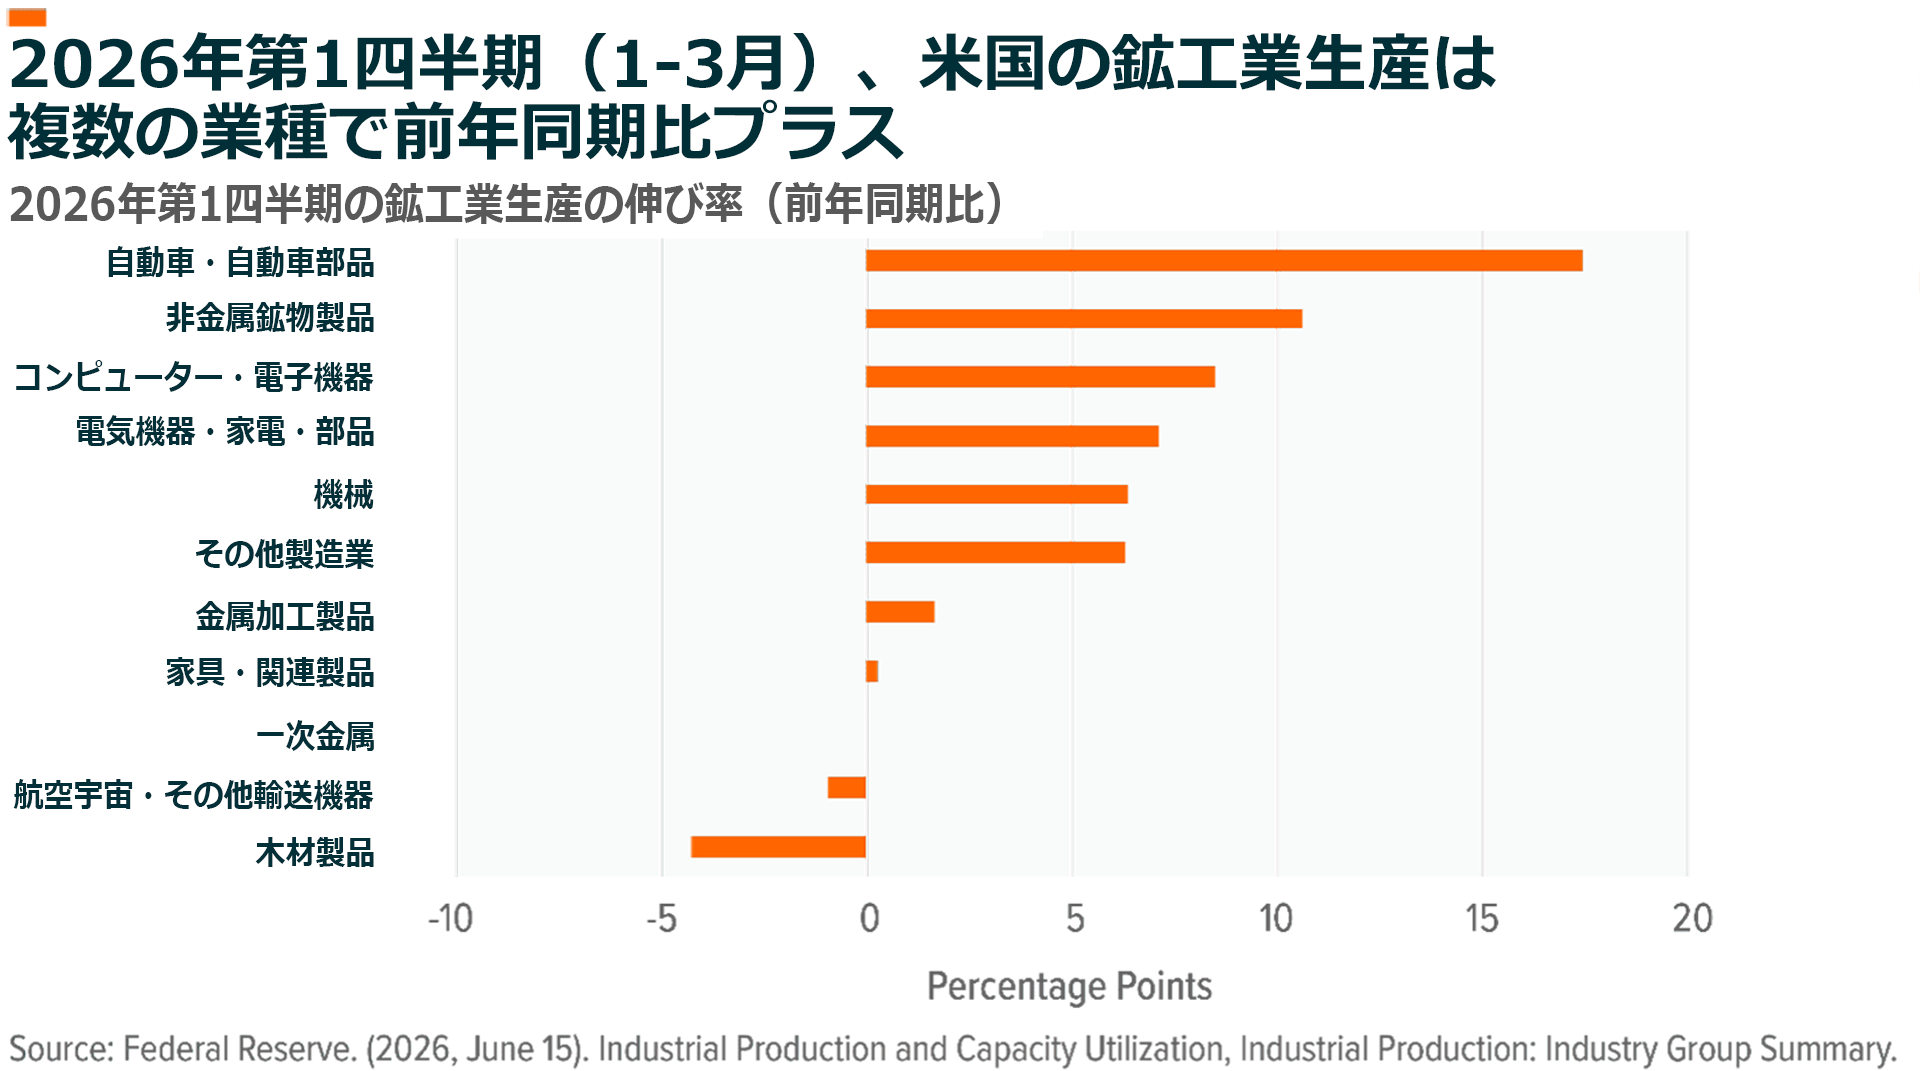
実際の経済データは、長らく懐疑的に見られてきたリショアリングが、生産活動の面でようやく勢いを得つつある可能性を示しています。2026年第1四半期の米国の鉱工業生産は年率換算で2.1%増加しており、4月は前月比0.9%増、5月も同0.1%増となりました²。また、生産動向をより直接的に反映する耐久財製造業の生産は、2026年第1四半期に年率換算で4.8%増加、4月は前月比1.1%増、5月も同0.8%増となり、コンピューター・電子機器、電気機器、自動車・自動車部品、機械など、幅広い業種で堅調さを維持しています3。
そして、最終用途別に見た指標も改善しています。業務用機器、輸送機器、防衛・宇宙関連機器、建設資材、素材といった品目が、いずれも需要の底堅さを増しています。これらは、設備投資(CapEx)や産業基盤の構築に結び付いた分野であり、幅広い市場で需要が強まっていることがうかがえます4。
調査ベースのデータからも、同様の傾向が確認されています。ISMの製造業PMIは、4月の52.7から5月には54.0へ上昇し、2025年に10か月連続で景況感が悪化した後、5か月連続で景況感の拡大を示しました5。指数の内訳を見ても内容は良好です。新規受注は増加し、生産活動は引き続き拡大基調を維持しています。また、受注残は増加する一方で、顧客在庫は逼迫した状態が続いており、これはISMが通常、今後の生産にとって支援材料とみなす状態です6。S&Pグローバルの米国製造業PMIも同じ傾向を示しており、4月の54.5から5月には55.1へ上昇しました。ただし、この改善には在庫の積み増し(ストックパイリング)が一部影響していると考えられます7。
政策の影響を受けやすいセクターでも、輸入品が国内生産へ置き換わる「輸入代替」の動きが見られ始めており、国内の生産能力が需要を吸収しつつあることを示しています。関税政策の導入を受け、2025年の鉄鋼輸入量は前年比12.6%減少し、完成鋼材の輸入は同17.1%減となりました。2026年には米国内の製鉄所における生産が増加しており、通商政策が一部の市場で国内生産に影響を及ぼし始めていることがうかがえます8。
慎重な見方をする投資家は製造業の雇用の弱さを指摘します。雇用は改善傾向にあるものの、過去1年では依然として減少基調にあります9。この指摘には妥当性がありますが、同時に、自動化が進み資本集約型へと向かう構造的な転換を過小評価している可能性もあります。そこでは、雇用者数よりも生産量と生産能力が重要になります。実際、2026年4月時点の製造業の設備稼働率は75.8%と、長期平均を2.4ポイント下回っています10。これらのデータは、最も強気な『リショアリング・ブーム』という見方を支持するには不十分ですが、米国内の産業活動が本格的に転じるための地ならしが形になりつつあることを否定するものでもありません。
構造的な基盤は損なわれていない
リショアリングという主張が依拠しているのは、すでに表明されている設備投資です。グローバルXの分析では、2025年1月から2026年3月中旬までの期間において、企業は米国内の製造業への投資計画として約1.42兆ドル(約227兆円)を発表しました。これらの投資は、半導体や医薬品を中心とする戦略的重要性の高い産業に集中しています。この動きは、バイデン政権下で戦略産業の国内回帰に向けて民間企業が表明した約7,690億ドル(約123兆円)の投資計画に、さらに積みあがるものです11。
地政学的な分断、関税リスク、サプライチェーンのボトルネック、そして米中競争が世界を形作る中で、重要産業において国内における生産能力の余裕(冗長性)を確保する必要性が高まっています。そして、その対象は半導体や医薬品にとどまりません。送電網関連機器、変圧器、航空宇宙部品、防衛システム、産業用オートメーション、先端電子機器は、いずれも米国の経済競争力、サプライチェーンの強靭性、国家安全保障が交差する重要分野となっています。
企業からの最近の発言もこうした見方を裏付けており、データセンター建設など戦略的産業を支える国内製造能力への投資拡大を示す証左となっています。2026年第1四半期には、米デジタルインフラ大手のバーティブが熱管理機器への需要増加に対応するため、米国内の製造能力拡大への取り組みを強調しました12。また、電力機器メーカーのGEベルノバは自家発電設備の国内生産を拡大しています。同社は過去15か月間で米国内のガス発電関連工場に280台以上の新規設備を導入し、2025年および2026年には米国内の生産人員を約1,800人増員しました13。産業用オートメーション大手のロックウェル・オートメーションは、2026年1-3月期において、倉庫自動化、半導体、エネルギー分野からの需要拡大を発表しました。こうした需要に対応するため、同社は関税リスクの低減や納期短縮を目的として、約20億ドル(約3,200億円)規模の米国内製造拡張計画を進めています14。世界最大級のパワーマネジメント企業であるイートンは、発表されている計866件のプロジェクトから成る約3兆ドル(約480兆円)規模の米国内大型プロジェクトのパイプラインを追跡しており、その需要を取り込むため国内生産能力の拡大を進めています15。
さらに、政策面での措置が、この流れの持続性を支えています。2022年のCHIPS法は半導体投資の基盤となり、戦略的半導体の国内生産を支援する大規模なインセンティブが引き続き提供されています。また、最近の国防生産法(Defense Production Act)に基づく措置では、変圧器などの電力網関連設備を含む国内の送電網インフラ・設備が対象となっています16。一方、イラン紛争の影響によって消耗した弾薬備蓄の再構築には、防衛産業基盤のさらなる拡充が必要になると見込まれています17。米国はまた最近、国内の量子コンピューティング生産基盤の構築に向けて20億ドル(約3,200億円)を拠出することを決定しました18。
リショアリングのサイクルを捉えるには、投資対象の階層構造を捉えることが重要
グローバルXでは、投資家にとってリショアリングの投資機会は単に幅広く製造業企業を保有することではなく、国内生産を可能にするボトルネックそのものを押さえることにあると考えています。生産の制約となっている領域は、裏を返せば供給が限られ、価格決定力を持つ領域でもあります。こうした投資対象は、インフラ整備を起点に、自動化やコネクティビティへと広がり、最終的には電力に依存する構造をなしているとグローバルXは考えます。
インフラ開発:リショアリングを支える基盤づくり
リショアリングが本格的な生産拡大につながる前段階として、まず必要となるのは土地、資材、エンジニアリング、建設といった基盤整備です。新たな生産能力を構築するには、用地整備、道路、電力・水道などのユーティリティ、産業施設、設備の設置、物流が不可欠であり、これらはインフラのバリューチェーン全体で建設投資を押し上げます。こうした環境は、エンジニアリング・建設、素材、重機、産業輸送など幅広い分野に投資機会をもたらす可能性があります。また、老朽化が進み、負荷が高まるなかで包括的な近代化が求められている米国のインフラも追い風となり、開発案件のパイプラインを長期化させています。
ロボティクス・自動化・コネクティビティ:次世代型工場を支える技術
リショアリングのサイクルは、半導体、電子機器、自動車、産業機器など、高い生産能力と精密性が求められる分野に集中しています。これらの産業では、自動化は単なる生産性向上の手段として後から加えるものではなく、操業モデルそのものです。米国の高い人件費、慢性的な熟練労働者の不足、品質要求の高まりは、ロボティクス導入の理由を一段と強めています。また、スマートファクトリーを支えるセンサー技術や産業用ソフトウェアなどのコネクティビティ分野も、こうした流れから恩恵を受けることが期待されます。
電化:製造業を支える電力基盤
リショアリングの進展は、AI向けデータセンターの拡大、電気自動車(EV)の普及、そして社会全体の電化の進展と同時に起きています。これは、長年横ばいが続いた電力需要に、新たな成長サイクルをもたらしています。工場の稼働には、安定的で、安価な、拡張可能な電力が不可欠です。そのため、送電網の拡張・強靭化、発電能力の増強、蓄電設備の導入、電力需要の効率的な管理を支える企業が、このリショアリングサイクルにおける恩恵を受ける可能性があります。
結論:生産は初期段階、拡大余地は長期に及ぶ
米国の製造業は、「将来の可能性」を語る段階から、実際に生産能力を発揮する段階へと、着実に移行しつつある可能性があります。工場、政府による支援策、設備投資計画はおおむね整いつつあり、鉱工業生産やISMデータ、政策の影響を受けやすい分野からも、需要の高まりに応じて生産が速やかに拡大する可能性を示す初期的な兆候が見られます。グローバルXは、投資家にとっての機会はこうした生産拡大を支える主要な領域、すなわちインフラ開発、高度な自動化、および次世代の電力インフラにあると考えています。
関連ETF
関連商品へのリンク先はこちら:
